税務顧問のよくある疑問 「これ、聞いてもいいのかな」 その手前の疑問から、お答えします
顧問料の決まり方、頼める範囲、税理士の変え方。
ご相談の多い30の疑問に、結論から順にお答えします。
税理士に依頼するかどうかを考えている段階で、まず知りたくなることをまとめました。契約してからでないと聞けないような内容も、先に書いています。会社の状況によって答えが変わるものは、何で変わるかまで記しました。
Summary
先に、要点を三つ
細かい話に入る前に、このページで申し上げたいことをまとめました。
- 01
顧問料は、会社の売上規模と、記帳を誰がやるかで大半が決まります。相談の回数では通常変わりません。
- 02
税理士の変更は、期の途中でもできます。ただし、決算月の直前だけは避けたほうが、引き継ぎの負担が小さくなります。
- 03
役員報酬は、事業年度が始まってから3ヶ月以内に決める必要があります。この期限を過ぎると、その期は原則として変えられません。
Cases
こういった場面で、
ご相談をいただいています
-
01
「聞きたいことがあるが、料金がかかるのか気になって聞けない」
当事務所では、相談の回数で料金は変わりません。判断に迷った、その時点でお声がけいただくのがいちばん役に立ちます。
-
02
「税理士を変えたほうがよいのか、判断がつかない」
長いお付き合いほど、切り出しにくいものです。期の途中でも変えられますし、引き継ぐべき資料と、前の事務所への伝え方までご案内します。お話を伺ったうえで、変えないほうがよいと考えた場合は、そのように申し上げます。
-
03
「決算の直前に、慌てて対策を考えている」
本当に効くのは期首の判断です。今期はできることをお出ししたうえで、次の期からは間に合う時期に材料をお渡しします。
Contents
この30の疑問に、お答えします
気になるものから読んでいただけます。各項目は、最初の一文で結論を申し上げる形にしています。
顧問料と契約
どこまで頼めるか
税理士を変えるとき
決算・申告と節税
Q1–Q7
顧問料と契約
-
Q1
税理士の顧問料は、何で決まるのですか。
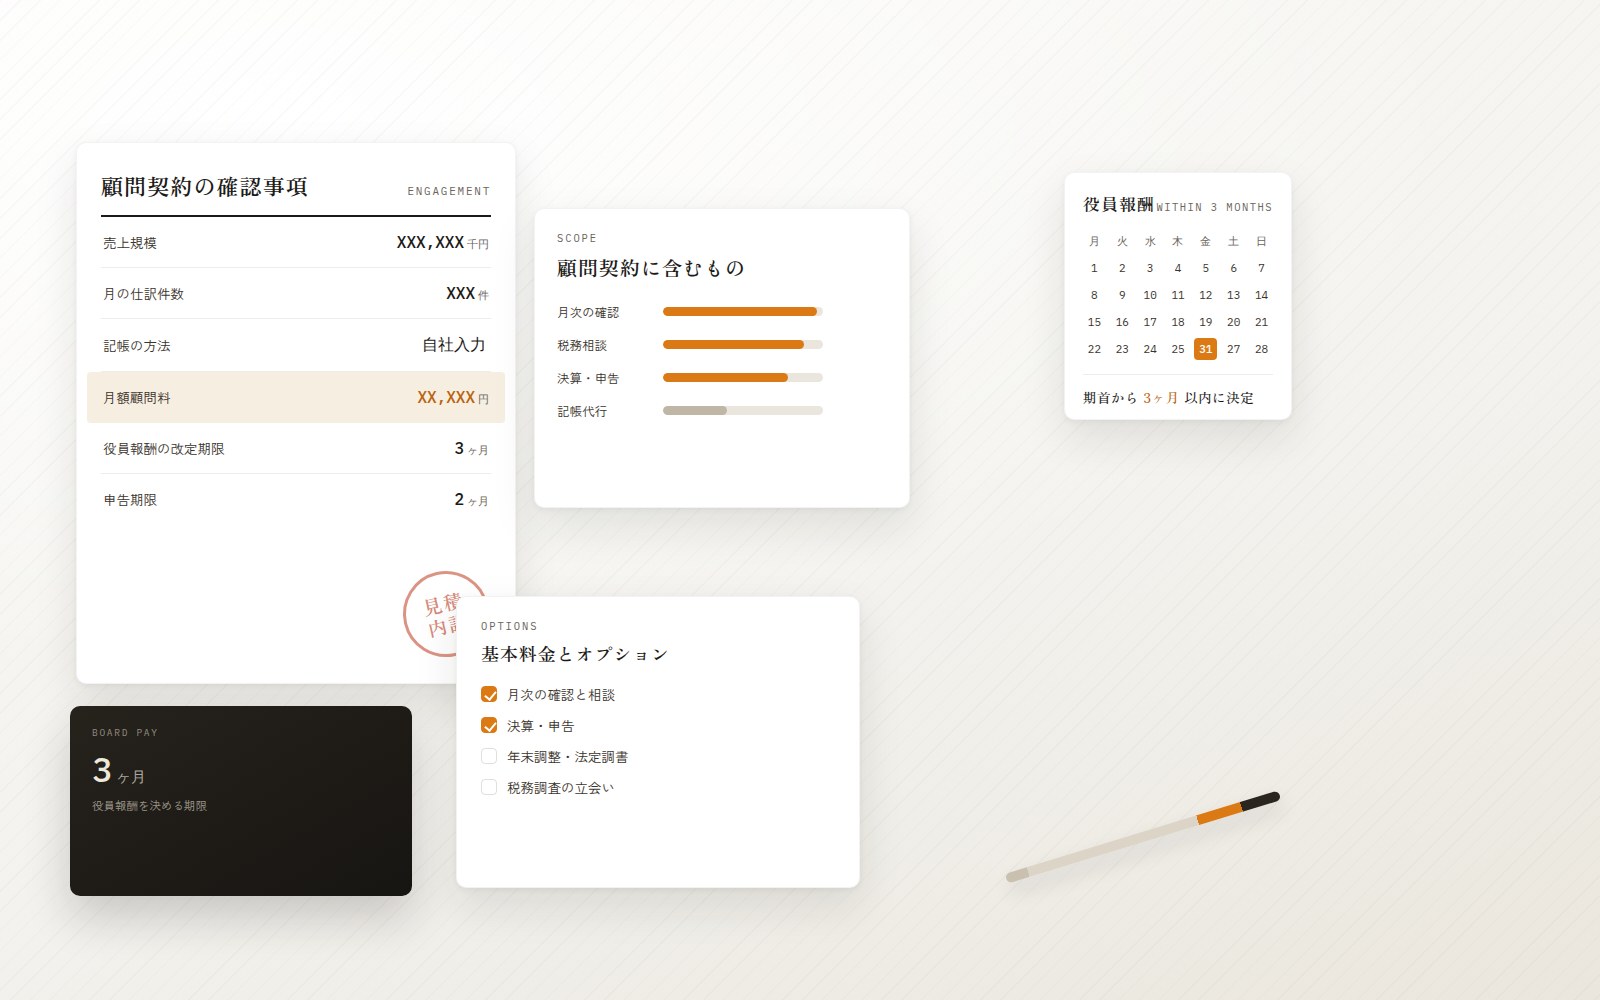
主に、会社の売上規模と、記帳を誰が行うかの二つです。取引の複雑さや、決算以外の業務をどこまで含めるかも影響します。
売上規模が使われるのは、規模が大きくなるほど取引の種類が増え、確認すべき論点が増えるためです。当事務所も、売上規模に応じた月額顧問料と決算料を基本料金としています。
記帳をお任せいただく場合は、仕訳の数に応じた費用が加算されます。会計ソフトへの入力を自社で行っていただければ、この加算はありません。
金額の詳細は料金のページに掲載しています。ご契約前に、内訳を明示したお見積りをお出しします。
-
Q2
顧問料の相場はいくらくらいですか。
事務所によって考え方が違うため、相場という言い方は当てになりません。比べるなら、金額ではなく「その金額に何が含まれるか」で比べてください。
同じ月額でも、決算料が別の事務所と含まれている事務所があります。記帳代行が含まれているかどうかでも、総額は大きく変わります。
比較するときは、一年間に払う総額と、そこに含まれる業務の一覧を並べてください。年額でそろえると、見え方がずいぶん変わります。
-
Q3
決算だけ頼むことはできますか。顧問契約は必要ですか。
決算と申告だけのご依頼も承ります。ただし、節税や資金繰りの相談まで求められる場合は、顧問契約のほうが結果的にお役に立てます。
決算だけの依頼では、税理士が会社の状況を知るのは決算のときだけです。その時点でできることは、すでに限られています。役員報酬の設定も、決算月に持ち込みたい投資も、判断のタイミングは期中にあります。
一方で、取引が少なく、経理が安定している会社であれば、決算だけの依頼で十分な場合もあります。何を求めておられるかによります。
-
Q4
訪問なし・オンラインだけだと、顧問料は安くなりますか。
当事務所は、面談をオンラインに限っており、その前提で料金を設定しています。訪問の有無による差額という形は取っていません。
訪問を前提とする事務所では、移動時間が料金に含まれています。オンラインに限ることで、その部分を最初から抑えている形です。
なお、当事務所ではご来所での面談も承っておりません。この点はご了承ください。
-
Q5
契約期間の縛りや、途中解約の違約金はありますか。
当事務所では、期間の縛りや違約金は設けていません。合わないと感じられた場合は、お申し出いただければ終了できます。
ただし、決算・申告の直前で終了される場合、その期の申告をどちらが行うかは整理が必要です。実務上の区切りとして、決算期を基準にご相談させていただきます。
他の事務所と契約される際には、最低契約期間の定めがあるかどうかを、契約書で確認されることをお勧めします。
-
Q6
顧問料のほかに、追加で請求されるものはありますか。
年末調整、法定調書の作成、償却資産の申告、税務調査の立会いなどは、オプションとして別に頂戴しています。
必須となるのは、月額顧問料と決算料の基本料金だけです。それ以外は、必要になったときにご相談のうえで追加します。
金額は料金のページに掲載しています。ご契約前のお見積りに、想定されるオプションを含めた形でお出ししますので、後から想定外の請求が出ることはありません。
-
Q7
会社の規模が変わったら、顧問料は上がりますか。
売上規模が区分をまたいで大きくなった場合は、見直しをご相談します。事後に一方的に変更することはありません。
当事務所の基本料金は売上規模に応じた区分になっているため、規模が変われば区分も変わります。ただし、期の途中で自動的に上げることはせず、次の期の開始前にご相談する形にしています。
記帳代行をご利用の場合は、仕訳の数が増えればその分の費用が変わります。こちらは毎月の実績に応じたものです。
Q8–Q14
どこまで頼めるか
-
Q8
顧問契約に含まれるのは、具体的にどこまでですか。
月次の数字の確認、税務相談、決算と法人税・消費税等の申告までです。
月次の確認では、仕訳の内容を見て、税務上の取扱いに問題がないかを確認します。あわせて、利益の見込みと納税額の目安をお伝えします。
税務相談は、期中に判断が必要になった場面でその都度お受けします。回数の制限は設けていません。
決算では、決算書と申告書を作成し、電子申告まで行います。
-
Q9
電話やメールで質問するたびに、料金はかかりますか。
かかりません。顧問契約に含まれています。
判断に迷ったときに聞けないのであれば、顧問を置く意味が薄くなります。当事務所では、相談の回数で料金を変える形は取っていません。
ただし、調査や資料作成に相当の時間を要する事項については、事前に費用をご相談したうえでお受けします。金額が発生する場合は、必ず先に申し上げます。
-
Q10
社長個人の確定申告も見てもらえますか。
お引き受けします。法人と個人をまたぐご相談ほど、一つの窓口で見る価値があります。
役員報酬をいくらにするかは、法人税と所得税・社会保険料の合計で考えるべき論点です。会社だけを見ていては最適な答えが出ません。
自社株の評価や将来の相続まで含めると、法人と個人は完全に地続きです。当事務所は、法人の顧問と個人の相続・株式評価を同じ担当者が見られることを特徴としています。
-
Q11
給与計算や社会保険の手続きは頼めますか。
社会保険や労働保険の手続きは、社会保険労務士の業務です。税理士は行えません。給与計算そのものはお手伝いできる場合があります。
資格に基づく業務範囲の問題ですので、事務所の方針ではなく法律上の区分です。社会保険労務士をお探しの場合は、ご紹介できることもあります。
年末調整と法定調書の作成は、税理士の業務としてお引き受けしています。
-
Q12
補助金や融資の書類は作ってもらえますか。
融資の際に必要となる試算表や資金繰り表の作成、事業計画の数値部分の作成は承ります。補助金の申請代行そのものは行っていません。
金融機関に出す資料は、決算書と整合していることが重要です。会計を見ている税理士が作るほうが、話が早く進みます。
補助金については、制度によって求められる書類や支援機関の関与が異なります。ご相談の内容によっては、適切な窓口をご案内します。
-
Q13
税理士に相談していい話と、そうでない話の線引きはどこですか。
お金が動く話であれば、まず聞いていただいて構いません。税理士の範囲を超える場合は、その場でそう申し上げます。
実務では、「これは税理士に聞くことではないだろう」と判断して相談されなかった結果、取り返しがつかなくなっている場面が少なくありません。契約書の作り方、支払いの時期、名義をどうするか。いずれも税額に直結します。
弁護士・司法書士・社会保険労務士の領域であれば、そのようにお伝えします。判断できないことを、判断できるように装うことはいたしません。
-
Q14
顧問税理士は、経営のアドバイスもしてくれるのですか。
数字にもとづく助言はいたします。事業そのものの戦略について、経営者以上に知っているという立場は取りません。
税理士が見えているのは、過去の数字と、税務上の選択肢です。粗利率の変化、資金の減り方、固定費の構造といったことは、外から見ているぶん気づきやすい部分があります。
一方で、どの商品を伸ばすか、誰を採用するかといった判断は、事業を営んでおられる方のほうが情報を持っています。数字の面から材料をお出しする、というのが当事務所の立ち位置です。
Q15–Q20
税理士を変えるとき
-
Q15
いまの税理士に不満があります。変えてもよいものでしょうか。
構いません。長年の付き合いがあっても、必要な説明が得られていないのであれば、それは変えるべき理由になります。
よく伺うのは、「質問しても答えが返ってこない」「担当者が頻繁に変わる」「言われるままに納税額だけ知らされる」といった内容です。いずれも、変更を検討する十分な理由です。
ただし、変更が解決にならない場合もあります。求めている情報を伝えていなかっただけ、ということもありますので、一度そのままお話しになってみる価値はあります。
-
Q16
期の途中で税理士を変えられますか。
変えられます。ただし、決算月の直前は避けたほうが、引き継ぎの負担が小さくなります。
期首からの変更がいちばん整理しやすいのは確かですが、実際には期中の変更も多くあります。当事務所も、期の途中からのご契約に対応しています。
決算期の直前だけは、前の税理士が持っている期中の判断の経緯を追いきれないまま申告することになりかねません。可能であれば、決算から2、3ヶ月は空けていただくのが安全です。
-
Q17
税理士を変えると、税務調査に入られやすくなりますか。
税理士を変えたこと自体が、調査の対象になる理由にはなりません。
調査先の選定は、申告内容や業種、過去の調査からの経過年数などをもとに行われていると考えられています。税理士の変更が直接の引き金になるという公式な説明はありません。
むしろ、変更を機に過去の申告を見直して誤りを見つけ、自主的に修正申告を行うほうが、結果として負担が軽くなります。
-
Q18
前の税理士から、何を引き継げばよいですか。
過去3期分の申告書一式、決算書、総勘定元帳、会計データ、税務署に出した届出書の控えです。
特に見落とされやすいのが届出書の控えです。消費税の簡易課税を選択しているか、青色申告の承認を受けているか、といったことは、届出の有無で決まります。控えがないと、税務署に確認することになります。
会計データについては、使っているソフトによって受け渡しの方法が変わります。クラウド会計であれば、権限の付け替えだけで済むことが多いです。
-
Q19
前の税理士に、変更をどう伝えればよいですか。
理由を詳しく述べる必要はありません。契約を終了する旨と、引き継ぎ資料の返却をお願いする、それだけで足ります。
気まずさから切り出せずにいる方は多くおられますが、事務所側にとっては通常の出来事です。書面やメールで簡潔にお伝えいただければ十分です。
なお、預けている書類は会社のものです。返却を求めることに遠慮は要りません。
-
Q20
セカンドオピニオンだけ頼むことはできますか。
できます。いまの税理士の判断が妥当かどうかを確認したい、という形のご依頼を承っています。
契約を変えるつもりはないが、大きな取引の前に別の意見を聞いておきたい、というご相談は珍しくありません。組織再編、不動産の売却、退職金の支給といった、金額が大きく後戻りできない場面で多くいただきます。
検討結果は書面でお出しします。いまの税理士の判断が妥当であれば、そのようにお伝えします。
Q21–Q27
決算・申告と節税
-
Q21
「節税」を頼むと、どこまでやってもらえますか。
法令の範囲で選べる方法をお出しし、それぞれの効果と副作用をお伝えします。効果が薄い、あるいは会社の体力を削る方法は、そう申し上げます。
節税と呼ばれるものの多くは、税金を減らすのではなく、払う時期を後ろにずらしているだけです。将来まとめて課税される仕組みのものは、その点を含めてご説明します。
また、お金が出ていく節税は、手元資金を減らします。税率を考えれば、支出額のほうが節税額より大きいのが通常です。「使わなければよかった」という結果にならないよう、必要な支出かどうかから確認します。
-
Q22
役員報酬は、いつまでに決めなければいけませんか。
事業年度が始まってから3ヶ月以内です。この期限を過ぎると、その期は原則として変更できません。
毎月同額を支給する定期同額給与は、損金として認められます。期中に増額すると、増額した部分が損金にならない扱いになるため、実質的に期首から3ヶ月が決めどきになります。
つまり、その期の利益がまだ見えない段階で決める必要があります。前期の実績と当期の見通しから、法人税と個人の所得税・社会保険料の合計が小さくなる水準を試算してお出ししています。
業績が著しく悪化した場合など、期中の減額が認められる場面もありますが、要件は限定的です。
-
Q23
決算の直前に、まだできることはありますか。
あります。ただし、期首に手を打った場合に比べれば、選べる幅はかなり狭くなります。
決算月に検討できるのは、使用する予定のあった消耗品の購入時期、決算賞与の支給、保険の見直し、不要な資産の処分といったところです。いずれも、もともと必要だったものの時期を寄せる話です。
本当に効くのは、役員報酬の設定と、設備投資の時期です。どちらも期首に決まります。決算直前になってからできることは、限られていると考えておいてください。
-
Q24
30万円未満のものを買えば、全額経費になりますか。
中小企業者等については、令和8年度の税制改正で取得価額の基準が40万円未満に引き上げられました。ただし、年間の合計300万円が上限です。
この特例は、青色申告をしている中小企業者等が使えるもので、適用期限は令和11年3月31日までとされています。
上限の300万円は、事業年度ごとの合計額です。期末に駆け込みで購入しても、上限を超えた分は通常の減価償却になります。
また、実際に事業に使い始めていることが必要です。買っただけで箱に入ったままのものは、対象になりません。
-
Q25
接待の飲食代は、どこまで経費になりますか。
社外の方との飲食で、参加者1人あたり1万円以下であれば、交際費から除いて全額を損金にできます。1万円を超えると、超えた分だけでなく全額が交際費になります。
中小法人の場合、交際費は年800万円まで損金にできます。この定額控除の適用期限は、令和9年3月31日までに開始する事業年度です。
1万円以下の判定に必要なのは、日付、参加者の氏名と関係、参加人数、金額、店名の記録です。領収書に人数を書き添えるだけで足りますので、習慣にしておくと確実です。
社内の人だけの飲食は、この取扱いの対象外です。
-
Q26
赤字の場合でも、申告や顧問は必要ですか。
必要です。赤字でも申告義務はあり、青色申告で申告しておくことで、その赤字を将来の黒字と相殺できます。
青色申告の欠損金は、一定期間にわたって繰り越せます。申告していなければ、この繰越しは使えません。将来利益が出たときに、そのまま課税されることになります。
また、赤字でも法人住民税の均等割は発生します。「赤字だから何もしなくてよい」ということにはなりません。
-
Q27
申告期限に間に合わないと、どうなりますか。
無申告加算税と延滞税がかかります。加えて、2期続けて期限後申告になると、青色申告の承認が取り消されることがあります。
法人税の申告期限は、原則として事業年度終了の日の翌日から2ヶ月以内です。定款の定めなどにより株主総会が間に合わない場合は、延長の特例を申請できます。
青色申告の承認が取り消されると、欠損金の繰越しや各種の特例が使えなくなります。金額としての影響は、加算税よりこちらのほうが大きくなることがあります。
Q28–Q30
税務調査
-
Q28
税務調査は、どのくらいの頻度で来るものですか。
決まった周期はありません。数年おきに来る会社もあれば、設立から一度もない会社もあります。
選定の基準は公表されていませんが、売上や利益の急な変動、同業種と比べた数値の偏り、前回の調査からの経過年数などが見られていると考えられています。
来ること自体は、悪いことをしている証拠ではありません。通常の手続きとして受け止めていただければ十分です。
-
Q29
顧問税理士がいれば、調査は来ませんか。
来ないということはありません。ただし、調査の場で説明する人がいるかどうかで、進み方は大きく変わります。
調査では、なぜその処理をしたのかを説明する場面が続きます。判断の経緯を知っている税理士が同席していれば、その場で答えられます。
顧問がいない場合、調査の連絡を受けてから税理士を探すことになります。過去の処理の経緯を知らないところから始めるため、準備に時間がかかります。
-
Q30
調査の連絡が来てから、税理士に頼んでも間に合いますか。
間に合います。当事務所も、調査の立会いだけのご依頼を承っています。
通常、事前通知から調査日まではある程度の日数があります。その間に、指摘されそうな論点を整理し、必要な資料を準備します。
ただし、着手が早いほど準備の質は上がります。連絡を受けた時点でご相談いただくのが最善です。
Key Dates
数字と期限の早見表
| 項目 | 期限 |
|---|---|
| 役員報酬の改定 | 事業年度開始の日から3ヶ月以内 |
| 法人税・消費税の申告と納付 | 事業年度終了の日の翌日から2ヶ月以内 |
| 消費税の簡易課税制度選択届出 | 適用を受けようとする課税期間の初日の前日まで |
| 青色申告の承認申請(新設法人) | 設立の日以後3ヶ月を経過した日と、最初の事業年度終了の日のうち早い日の前日まで |
| 年末調整と法定調書の提出 | 翌年1月31日まで |
| 償却資産の申告 | 毎年1月31日まで |
定款の定めなどにより株主総会が2ヶ月以内に開催できない場合は、申告期限の延長の特例を申請できます。納付については、延長した期間に応じて利子税がかかります。
Flow
お問い合わせから、顧問開始まで
いきなり契約をお願いすることはありません。いまの体制を伺い、必要な範囲をご提案するところから始めます。
-
STEP 01
お問い合わせ
フォームより、会社の概要とご相談内容をお送りください。
-
STEP 02
初回のご面談
オンラインで、事業内容・経理体制・お困りごとを伺います。
-
STEP 03
お見積りのご提示
基本料金・記帳方法・オプションの内訳を明示してお出しします。
-
STEP 04
ご契約・引継ぎ
会計データや過去の申告書、届出書の控えの引継ぎをご案内します。
-
STEP 05
顧問業務の開始
月次の確認と税務相談から、決算・申告まで継続して支援します。
Office
齋藤嘉彦税理士事務所
- 代表者名
- 齋藤 嘉彦(税理士)
- 開業
- 2026年5月
- 所在地
- 〒171-0021 東京都豊島区西池袋2-36-10 ACN池袋ビル5F
- 面談方法
- オンラインでの面談に対応しています。ご来所での面談は承っておりません。
- 対応業務
- 税務顧問、税務申告、相続税申告、株式評価、組織再編、M&A関連財務・税務、事業承継コンサルティング ほか
- 対応エリア
- 東京都23区および近郊のほか、オンライン面談により全国からのご相談に対応します。
Contact
まずは、いまの体制と
お困りごとをお聞かせください
顧問料のお見積り、業務範囲のご相談、他事務所からの切り替えなど、内容を問わずお問い合わせフォームよりお送りください。いただいた内容をもとに、ご状況に合わせたご提案をいたします。
顧問料のお見積り・ご相談を承っています
お問い合わせ→