不動産が中心の相続
「財産のほとんどが、
土地と建物」
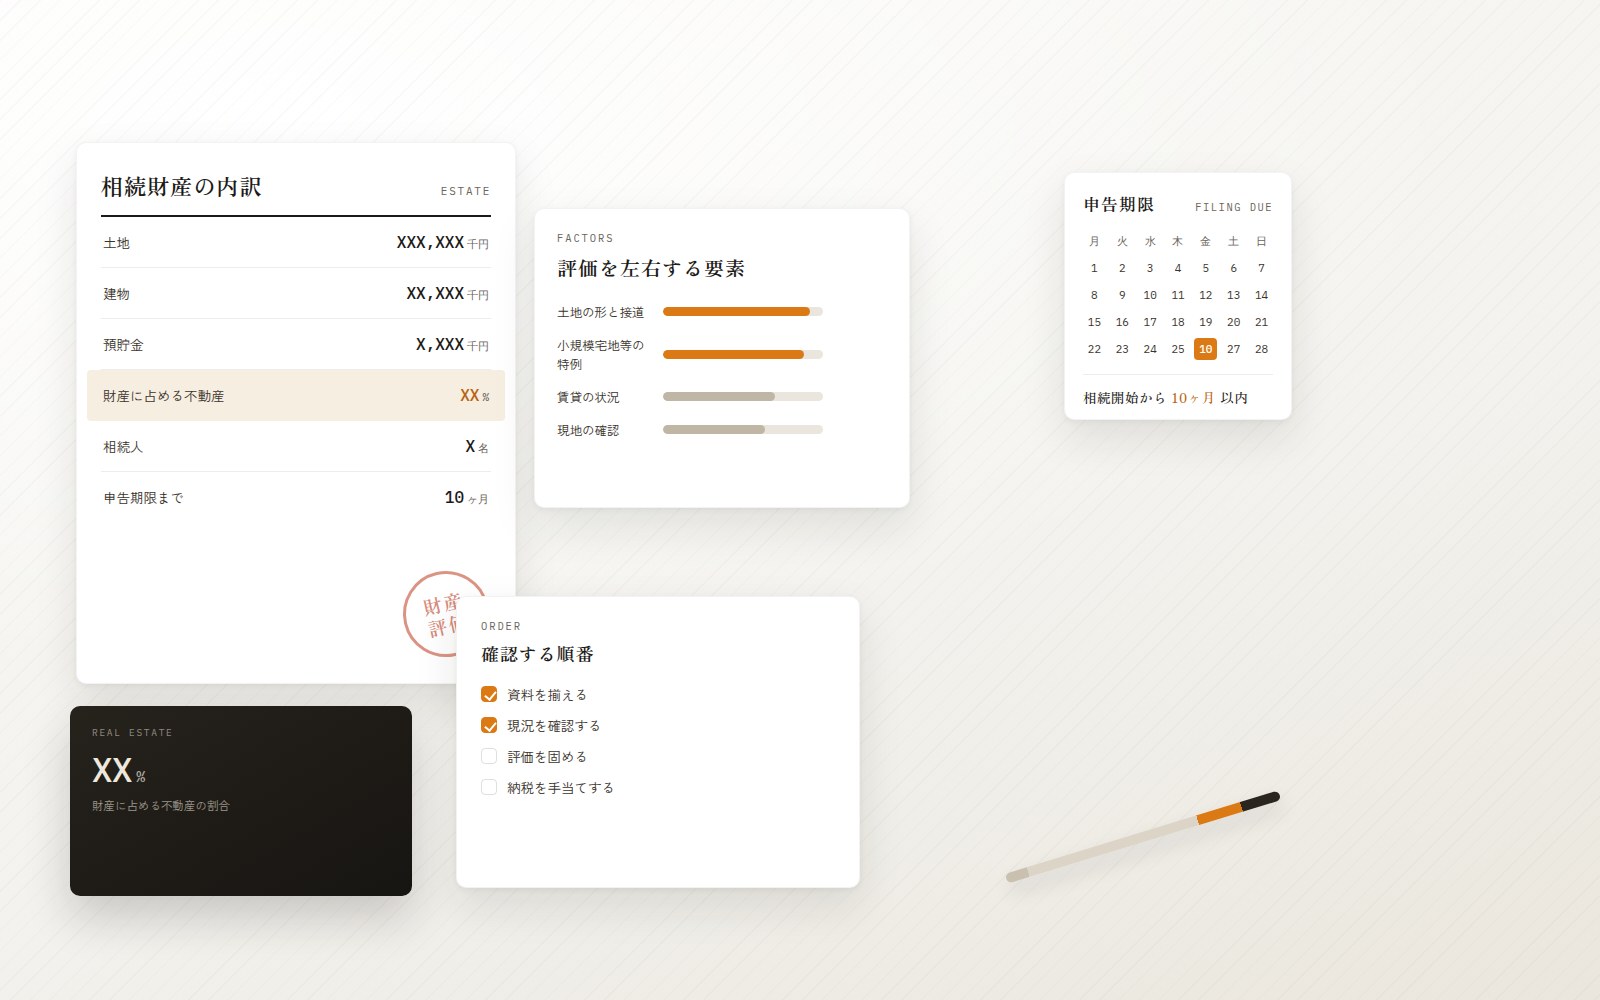
評価と納税を、同時に見ます
評価額は動きます。
そして、現金がないという問題が残ります。
相続財産の大半が不動産という場合、評価をどう固めるかと、納税資金をどう作るかの二つを同時に考える必要があります。土地の評価に手間のかかる案件を数多く担当してきました。
Concerns
評価額は高いのに、
払う現金がない
不動産が中心の相続では、税額が出てから納税資金の問題に気づくことが少なくありません。順番が逆だと、選べる手が減ります。
-

土地の評価額が
妥当か分からない路線価に面積を掛けただけの数字を見せられた。それで合っているのか。
-
納税の現金が
足りない評価は出たが、手元にその額はない。売るしかないのか。
-
共有にすると
あとで困ると聞いたとりあえず全員の共有にする案が出ているが、その先が読めない。
評価を固めてから納税を考えるのでは、間に合わないことがあります。
二つを並べて、同時に設計します。
Our Stance
評価の根拠と、
納税の道筋を用意します
-
01
土地は、現地と資料の両方で見ます
形状、接道、高低差、利用状況。図面と路線価だけでは分からない要素が評価を左右します。減額できる要素を漏らさず拾います。
-
02
特例の適用を、分け方から設計します
小規模宅地等の特例は、誰がどう引き継ぐかによって使えるかどうかが変わります。分割の話し合いと並行して進めます。
-
03
納税資金の手当てを同時に考えます
売却、金融機関からの借入、延納。それぞれの向き不向きを、期限から逆算してご説明します。
-
04
共有にする前に、その先を見ます
共有は決めることを先送りにできますが、次の相続で当事者が増えます。避けられる場面では避ける方向でご提案します。
Key Points
不動産の相続で
確認すること
どれも評価額や納税額に直結します。資料を拝見しながら、一つずつ確認していきます。
-
01
土地の形と接道
整形地でない、間口が狭い、道路との高低差がある。こうした事情は評価を下げる要素になり得ます。図面だけでは分からないため、現況の確認が要ります。
-
02
小規模宅地等の特例
自宅や事業用の宅地について、一定の要件を満たすと評価額を大きく下げられる制度です。誰が取得し、その後どうするかによって適用の可否が変わります。
-
03
賃貸物件の評価
人に貸している土地・建物は、自分で使っている場合と評価が異なります。空室の状況によっても扱いが変わります。
-
04
納税資金の確保
相続税は原則として現金で、期限までに納めます。不動産を売って充てる場合は、売却にかかる時間と譲渡所得税も見込んでおく必要があります。
-
05
次の相続まで見た分け方
今回の税額だけを見て分けると、次の相続で不利になることがあります。二次相続まで並べて比較します。
Fees
金額は、面談のあとに
総額でお示しします
不動産が中心の相続は、土地の数と評価の難しさで手間が大きく変わります。当てはまらない料金表をお見せするより、状況を伺ったうえで総額をお伝えするほうが確かだと考えています。
遺産の総額
相続財産の規模
土地の数と内容
筆数、形状、利用状況
現地確認の要否
相続人の人数
関係者の数と
必要な資料の量
※ 初回のご面談で状況を伺ったのち、総額を明示したお見積りをお出しします。金額にご納得いただいたうえでのご契約となります。不動産の売買・登記の手続きは、司法書士・宅地建物取引業者の業務です。
※ 法人の税務顧問については、料金ページに売上規模別の金額を掲載しています。
Flow
お問い合わせから、顧問開始まで
資料が揃っていない段階で構いません。固定資産税の通知書があれば、そこから話を始められます。
-
STEP 01
お問い合わせ
不動産のおおよその場所と数をお送りください。
-
STEP 02
初回のご面談
オンラインで、財産の内容とご家族の状況を伺います。
-
STEP 03
評価と試算
資料をもとに評価を進め、税額の見込みをお出しします。
-
STEP 04
分け方と納税の検討
特例の適用と納税資金を並べて、分け方をご提案します。
-
STEP 05
申告・納付
申告書を作成し、期限までの納付をご案内します。
FAQ
不動産の相続について、よくあるご質問
土地の評価は、税理士によって変わるのですか。
評価の方法は通達で定められていますが、どの減額要素を拾うか、現況をどう見るかで結果に幅が出ることはあります。だからこそ、資料だけでなく現況の確認を大切にしています。
地方に使っていない土地があります。
利用していなくても相続財産です。売れない土地であっても評価額は付き、納税の対象になります。一定の要件を満たす土地について国に引き取ってもらう制度もありますので、選択肢としてご説明します。
納税のために不動産を売る場合、注意点はありますか。
売却には時間がかかるため、申告期限から逆算した段取りが要ります。また売却益には譲渡所得税がかかります。相続税の申告期限の翌日から一定期間内に売却した場合、納めた相続税の一部を取得費に加算できる特例があり、使えるかどうかで手取りが変わります。
とりあえず全員の共有にしておくのは、どうですか。
決めることを先送りできますが、売却や建て替えに全員の同意が必要になり、次の相続で当事者がさらに増えます。他に方法がない場合を除いて、おすすめはしていません。
すでに他の税理士に申告を頼みましたが、評価に納得できません。
内容を拝見して、見直しの余地があるかをお伝えすることはできます。申告期限から一定期間内であれば、更正の請求という手続きで還付を受けられる場合があります。
Office
齋藤嘉彦税理士事務所
- 代表者名
- 齋藤 嘉彦(税理士)
- 開業
- 2026年5月
- 所在地
- 〒171-0021 東京都豊島区西池袋2-36-10 ACN池袋ビル5F
- 面談方法
- オンラインでの面談に対応しています。ご来所での面談は承っておりません。
- 対応業務
- 税務顧問、税務申告、相続税申告、株式評価、組織再編、M&A関連財務・税務、事業承継コンサルティング ほか
- 対応エリア
- 東京都23区および近郊のほか、オンライン面談により全国からのご相談に対応します。
Contact
固定資産税の通知書が
あれば、始められます
資料が揃っていなくて構いません。不動産のおおよその場所と数が分かれば、進め方と、見込まれる論点をお伝えできます。まずはいまの状況をお聞かせください。
不動産の相続・土地の評価のご相談を承っています
お問い合わせ→