財務・税務デューデリジェンス 「買ったあとに、出てきた」 それを、買う前に見つけます
デューデリジェンスの目的は、買わない理由を探すことではなく
いくらで、どういう条件なら買えるかを決めることです
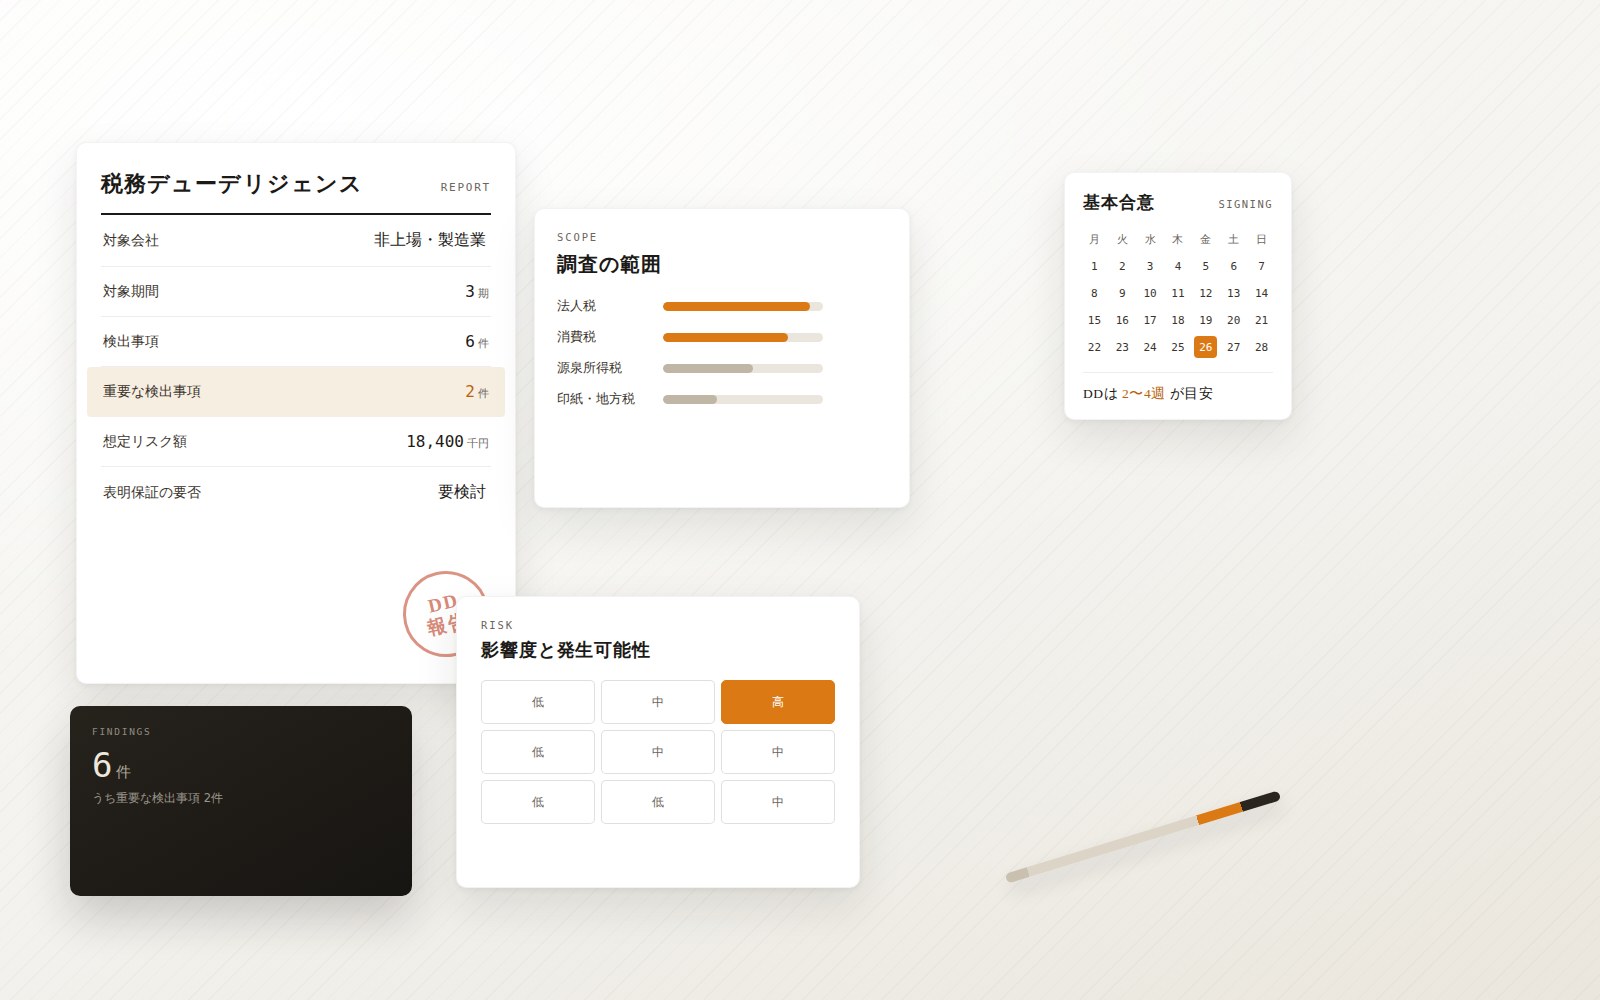
Big4税理士法人で上場企業のM&Aに伴う税務デューデリジェンスに従事した税理士が、買収検討中の会社の財務・税務リスクを精査します。中堅・中小企業のM&Aに、大手案件の水準で対応します。
Concerns
見えていないものが、
一番こわい
買収後に発覚した問題は、価格にも契約にも反映できません。分かるのは、買う前だけです。
-

簿外の債務が
ないか分からない退職給付、係争、簿外の債務。決算書に載らないものがある。
-
過去の申告に
問題はないか誤りがあれば、買収後に対象会社で修正申告と追徴が生じる。
-
いくらで買うのが
妥当なのか提示された数字を、そのまま信じていいのか判断できない。
デューデリジェンスは、買収価格と契約条件を決めるための作業です
報告書を作って終わりにはしません
Process
基本合意から、最終契約まで
デューデリジェンスは、限られた期間に集中して行います。案件全体のどこに位置するかをご覧ください。
-
基本合意
スコープの確定
対象会社の規模と業種を踏まえ、どこまで調べるかを決めます。予算と期間もここで確定します。
-
1〜2週目
資料の依頼・分析
決算書、申告書、契約書、人事関係資料などを依頼し、分析します。追加の質問は随時お送りします。
-
2〜3週目
マネジメントインタビュー
資料だけでは分からない点を、対象会社の経営陣に直接確認します。
-
報告
発見事項と、その使い方
検出した論点を、価格の調整・表明保証・補償のどれで手当てすべきかまで整理してご報告します。
- 正常収益力(EBITDA)
- 純有利子負債・運転資本
- 簿外債務・偶発債務
- 過年度申告の適正性
- 繰越欠損金の利用可否と制限
- グループ内取引・役員取引
- 組織再編に伴う課税
※ スコープは案件ごとに調整します。期間が限られている場合は、影響の大きい論点に絞った簡易版でのご対応も可能です。
Our Strength
大型案件の着眼点を、
中堅・中小の案件に
-
01
上場企業の案件で経験を積んでいます
Big4税理士法人で、上場企業向けのM&Aに伴う税務デューデリジェンスに従事してきました。大型案件で使われる着眼点を、そのまま中堅・中小の案件に持ち込みます。
-
02
報告書を、交渉に使える形にします
検出した論点を並べるだけでは、買い手は動けません。それぞれについて、価格から差し引くのか、表明保証で守るのか、クロージング前に解消してもらうのか。使い方まで書きます。
-
03
買収後の税務まで見ています
買収によって繰越欠損金の利用が制限されないか、取得の形態によって税務上の「のれん」(資産調整勘定)が生じるか、再編のストラクチャーで税負担がどう変わるか。買ったあとを見据えた指摘をします。
-
04
売り手側のご相談にも対応します
譲渡を検討されている側から、事前に自社の論点を洗い出しておきたい、というご依頼も承ります。指摘される前に整えておくほうが、条件は良くなります。
Fees
スコープが決まった時点で、
総額をお伝えします
デューデリジェンスの費用は、対象会社の規模と調査範囲、期間で決まります。案件の概要を伺ったうえで、総額をお伝えします。
対象会社の規模
売上規模と
グループの構成
調査の範囲
財務・税務の両方か
税務のみか
期間
通常の進行か
短期集中か
※ 秘密保持契約を締結したうえで、資料を拝見してお見積りします。
※ 契約書の作成、契約条項の設計および交渉は弁護士の業務です。当事務所は財務・税務上の検出事項とその金額的影響をご報告し、弁護士・アドバイザーの検討材料としてご活用いただきます。
※ 買収後の税務顧問を前提とするご依頼ではありません。デューデリジェンス単独でお引き受けします。
Flow
お問い合わせから、報告まで
守秘の必要な案件です。最初のご連絡の段階では、業種と規模の概要だけで構いません。
-
STEP 01
お問い合わせ
案件の概要(業種・規模・想定時期)をお知らせください。
-
STEP 02
秘密保持契約の締結
NDAを締結したうえで、詳細を伺います。
-
STEP 03
スコープとお見積り
調査範囲・期間・報酬を確定します。
-
STEP 04
資料依頼・分析
資料リストをお送りし、受領した資料を分析します。
-
STEP 05
インタビュー・追加質問
対象会社への質問とインタビューを行います。
-
STEP 06
報告書のご提出・ご説明
発見事項と対応方針をまとめ、ご説明します。
FAQ
ご相談の前に
小規模な案件でも依頼できますか。
承ります。案件の規模に応じてスコープを絞り、必要な範囲に費用を抑えた形でご提案します。
財務と税務、どちらか一方だけでも依頼できますか。
できます。財務は他社が担当し、税務だけ当事務所へ、という形にも対応します。逆に、税務の論点が少なそうな案件では財務中心のスコープに調整することもあります。
どのくらいの期間がかかりますか。
標準的には資料受領から3〜4週間です。案件の進行上どうしても短縮が必要な場合は、影響の大きい論点に絞った簡易版でご対応することも可能です。ご相談ください。
売り手側からの依頼も受けられますか。
承ります。譲渡前に自社の論点を把握しておくことで、買い手からの指摘に備えられ、価格交渉での立場も変わります。ただし、同一案件で買い手・売り手の双方をお受けすることはありません。
報告書はどのような形式ですか。
検出した事項ごとに、内容・金額的影響・発生可能性・推奨する対応(価格調整/表明保証/クロージング条件)を整理した形式です。交渉の場でそのまま使える粒度を意識しています。
デューデリジェンスのあと、買収の実行も手伝ってもらえますか。
ストラクチャーの税務検討や、買収後の税務顧問についてもご相談いただけます。ただし、デューデリジェンス単独でのご依頼を歓迎しており、その後の契約を前提にはしていません。
Office
齋藤嘉彦税理士事務所
- 代表者名
- 齋藤 嘉彦(税理士)
- 開業
- 2026年5月
- 所在地
- 〒171-0021 東京都豊島区西池袋2丁目36-10 ACN池袋ビル5F
- 面談方法
- オンラインでの面談に対応しています。ご来所での面談は承っておりません。
- 対応業務
- 税務顧問、税務申告、相続税申告、株式評価、組織再編、M&A関連財務・税務、事業承継コンサルティング ほか
- 対応エリア
- 東京都23区および近郊のほか、オンライン面談により全国からのご相談に対応します。
M&Aのデューデリジェンスを承っています
お問い合わせ→