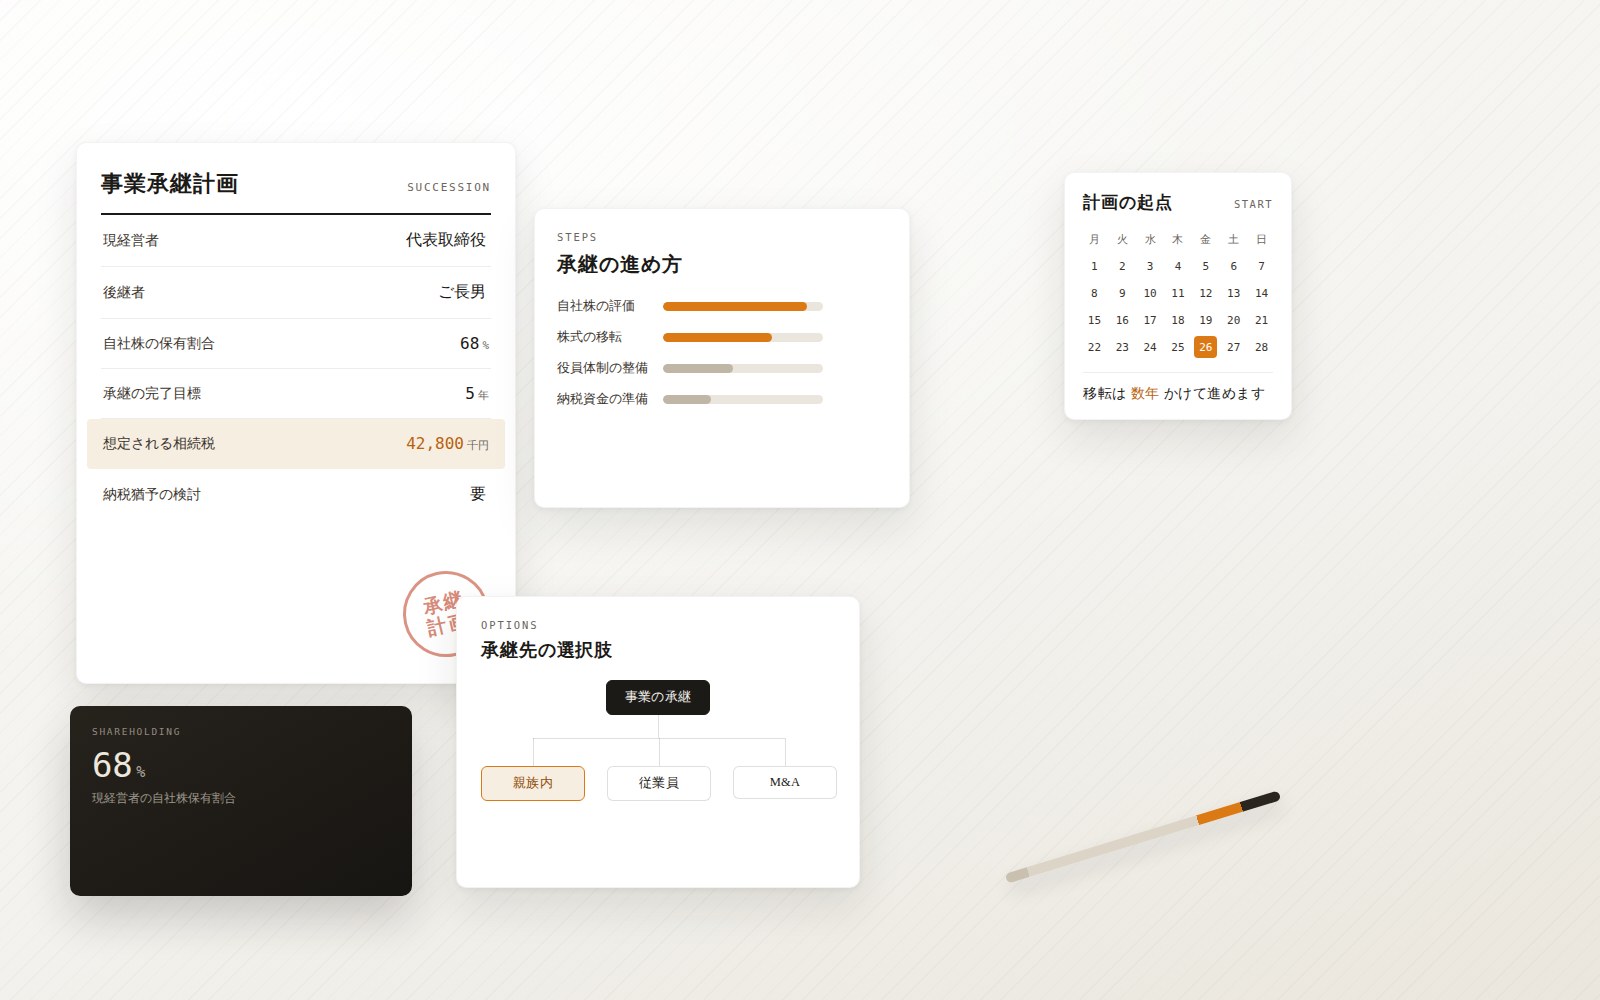
事業承継・生前対策のご相談 承継は、決めるまでに何年もかかります 「そろそろ」と思った、その日から
事業承継は、決めることが多く、時間がかかります
早く始めた人ほど、選べる手が多く残ります
Big4税理士法人でオーナー家の自社株評価・事業承継支援・相続税申告に従事した税理士が、池袋を拠点にオンラインでご相談を承ります。会社と個人の両方から、承継のかたちを一緒に描きます。
Concerns
まだ先の話、と思っているうちに
事業承継は、決断そのものより、決断できる状態をつくるまでに時間がかかります。
-

後継者が
決まっていない親族か、社内か、社外か。決めきれないまま年月が過ぎていく。
-
自社株の価値が
分からないいくらの財産なのかが分からないと、対策の立てようがない。
-
相続税が
払えるか不安株は現金にならない。納税資金をどう用意するかという問題が残る。
事業承継の対策は、打てる時期が決まっています
会社の業績も、株価も、待ってはくれません
Options
承継の道は、3つあります
どれが正解ということはありません。会社の状況とご家族の事情によって、向き不向きが変わります。まずは3つを並べて比べるところから始めます。
親族へ引き継ぐ
お子様やご親族に承継する、従来から多く採られてきたかたち。事業への理解が引き継がれやすい一方、株式の移転コストと納税資金の手当てが要になります。
- 主な検討事項
- 自社株の評価の見直し/贈与と相続の使い分け/事業承継税制/納税資金
役員・従業員へ引き継ぐ
社内をよく知る人物に託すかたち。事業の継続性は保ちやすい一方、後継者に株式を買い取る資力があるかが焦点になります。
- 主な検討事項
- 買取資金の調達/持株会社の活用/段階的な移転/個人保証の引き継ぎ
第三者へ譲渡する(M&A)
社外へ譲渡するかたち。創業者利益を現金化でき、従業員の雇用を引き継げる可能性もあります(承継先の方針によります)。譲渡の手取り額は税務の組み立てで大きく変わります。
- 主な検討事項
- 株式譲渡と事業譲渡の比較/譲渡価額の妥当性/退職金の活用/譲渡後の資産管理
※ どの道を選ぶ場合も、出発点は「いまの自社株がいくらか」を把握することです。評価をご覧いただいたうえで、選択肢を検討します。
※ 株価の対策は、事業上の合理性が説明できる範囲で検討します。実態に合わない形での圧縮は否認の対象となります。
※ 持株会社の活用は株式保有特定会社への該当可否を、役員退職金は過大部分の損金不算入の判定を含めて検討します。
※ 遺言書の作成や譲渡契約など法律行為に関する手続きは弁護士・公証人等の業務です。当事務所は税務面の検討を担当し、必要に応じて進め方をご案内します。
Our Strength
会社と個人を、
同じ机の上で考えます
-
01
自社株の評価から始めます
Big4税理士法人で非上場株式の評価と事業承継支援に従事してきました。まず現状の株価を算定し、そのうえで何が打てるかをお示しします。数字を見ないままの対策論は、当てになりません。
-
02
法人と個人の両側から設計します
役員退職金、持株会社、生命保険、贈与。事業承継の手は、会社側と個人側の両方にまたがります。法人税務と資産税の両方を扱ってきたので、片側だけの提案になりません。
-
03
M&Aという選択肢も、公平に扱います
Big4税理士法人でM&Aの税務デューデリジェンスに従事していました。親族内承継ありきではなく、譲渡した場合の手取りまで試算したうえで、比べてご判断いただきます。
-
04
相続が起きたあとまで見ています
生前の対策は、相続税申告で答え合わせがされます。申告実務を担っている税理士が設計するので、実際の申告で通る形かどうかを踏まえた提案になります。
Fees
作業量が見えてから、
総額をお伝えします
事業承継の支援は、会社の規模と検討する範囲によって作業量が大きく変わります。状況を伺ったうえで、総額をお伝えします。
会社の規模
株主構成と
グループの複雑さ
検討する範囲
株価算定のみか
実行支援まで含むか
想定する期間
単発の試算か
数年にわたる伴走か
※ まずは自社株の評価だけ、というご依頼も承ります。
※ 法人の税務顧問については、料金ページに売上規模別の金額を掲載しています。
Flow
現状の把握から、実行まで
いきなり対策の話はしません。まず、いまどうなっているかを数字で確認します。
-
STEP 01
お問い合わせ
会社の概要とお考えを、フォームよりお知らせください。
-
STEP 02
初回のご面談
オンラインで、株主構成・後継者のお考え・ご家族の状況を伺います。
-
STEP 03
自社株の評価
決算書等をもとに、現在の株価を算定します。
-
STEP 04
選択肢のご提示
承継の道ごとに、税額と手取りを試算して並べます。
-
STEP 05
方針の決定
ご家族・後継者を交えて、進め方を決めていただきます。
-
STEP 06
実行と、その後の見直し
移転の実行を支援し、業績の変化に応じて定期的に見直します。
FAQ
ご相談の前に
後継者がまだ決まっていませんが、相談できますか。
はい。むしろ決まっていない段階からのご相談をおすすめします。承継の選択肢ごとに税負担と手取りが変わるため、数字を見てから後継者を考えたほうが、判断の質が上がります。
自社株の評価だけをお願いすることはできますか。
できます。まず現状の株価を知りたい、というご依頼を単発で承っています。評価結果をご覧いただいたうえで、その先を一緒に考えるかどうかをご判断ください。
事業承継税制は使ったほうがいいのでしょうか。
会社の状況によります。納税の負担を大きく繰り延べられる一方、要件を満たし続ける必要があり、途中で外れた場合の影響も小さくありません。使う場合・使わない場合の両方を試算したうえで、ご判断いただきます。なお、事業承継税制には一般措置と特例措置があり、特例措置を使うには、特例承継計画を令和9年(2027年)9月30日までに都道府県へ提出したうえで、令和9年(2027年)12月31日までに贈与・相続を行う必要があります。期限が近いため、ご相談の時点で使える制度をあらためて確認したうえでご説明します。
対策には、どのくらいの期間がかかりますか。
内容によります。株価の引き下げを伴う対策は、業績や決算のタイミングと連動するため、数年単位で見ていただくことが多いです。一方、遺言や保険の見直しのように短期間で整えられるものもあります。
いま顧問税理士がいますが、承継だけ相談できますか。
承ります。顧問はそのままで、事業承継の検討だけをご依頼いただく形にも対応します。必要な資料は決算書と申告書が中心ですので、いまの先生に大きな手間はかかりません。
会社を売ることも選択肢として考えたいのですが。
その前提でご相談いただけます。M&Aの税務デューデリジェンス業務に従事してきましたので、譲渡した場合の税負担と手取り額を試算したうえで、親族内承継と比較してお示しします。
Office
齋藤嘉彦税理士事務所
- 代表者名
- 齋藤 嘉彦(税理士)
- 開業
- 2026年5月
- 所在地
- 〒171-0021 東京都豊島区西池袋2丁目36-10 ACN池袋ビル5F
- 面談方法
- オンラインでの面談に対応しています。ご来所での面談は承っておりません。
- 対応業務
- 税務顧問、税務申告、相続税申告、株式評価、組織再編、M&A関連財務・税務、事業承継コンサルティング ほか
- 対応エリア
- 東京都23区および近郊のほか、オンライン面談により全国からのご相談に対応します。
Contact
会社の数字を、
一度そろえるところから
後継者が決まっていなくても、自社株の価値をご存じなくても構いません。まず現状を数字で確認するところから始めます。お問い合わせフォームより、会社の概要をお知らせください。
事業承継のご相談を承っています
お問い合わせ→