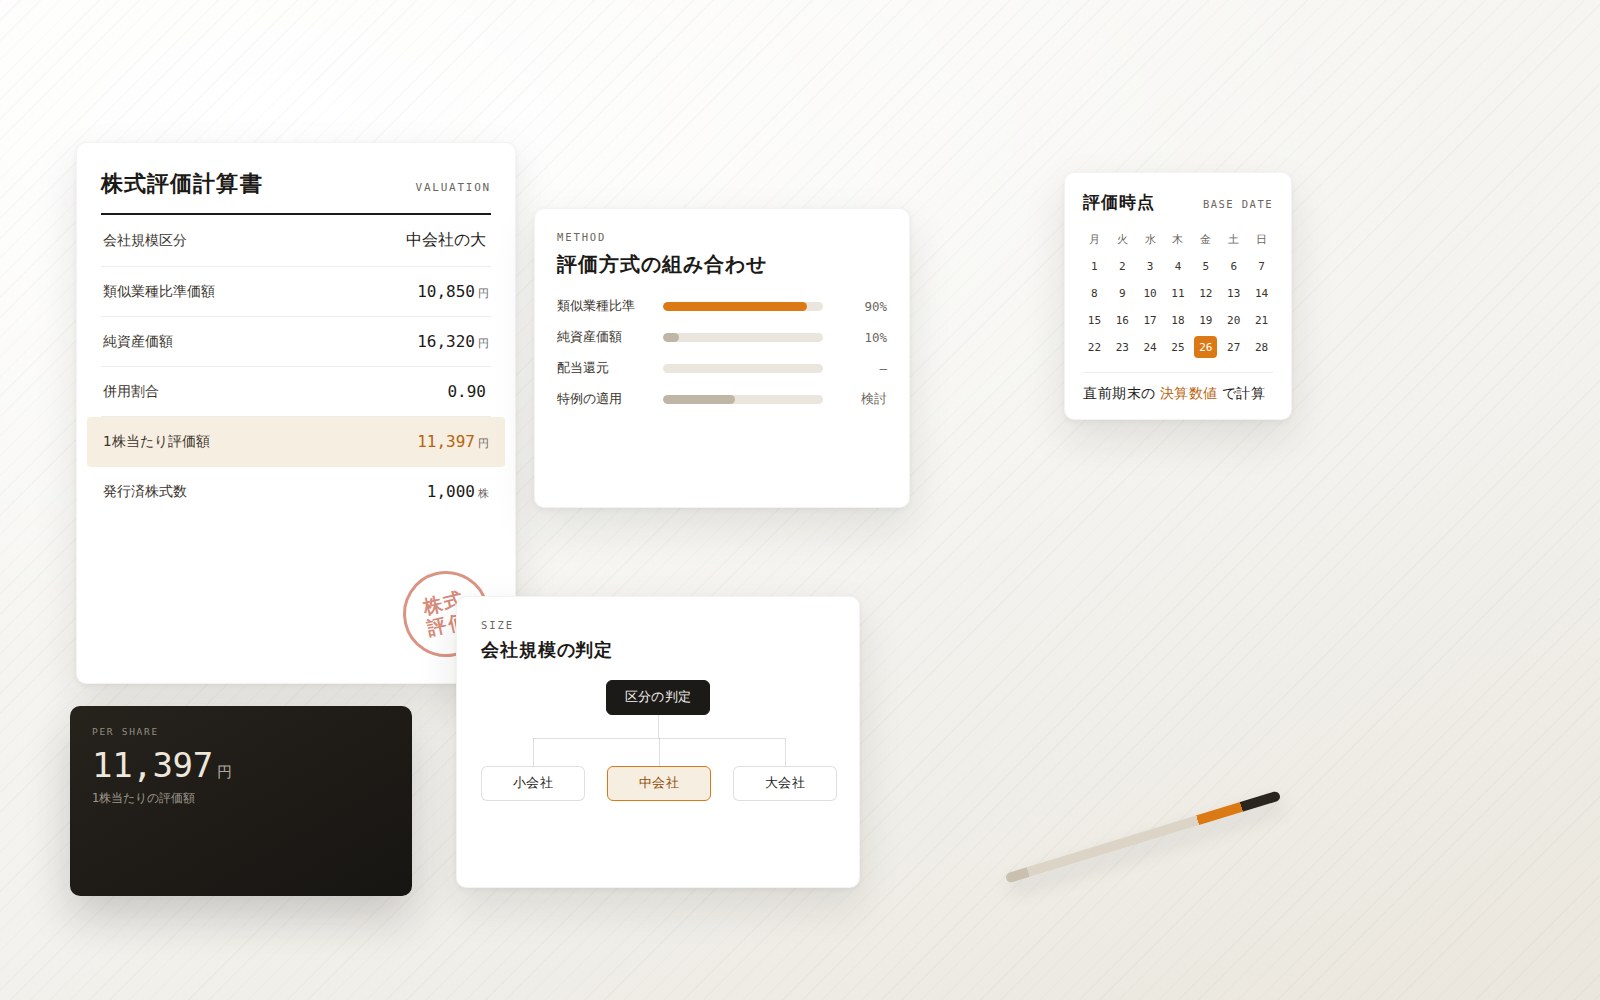
非上場株式の評価 「うちの株は、いくらなのか」 そこから、すべてが始まります
自社株の価値が分からないままでは、
承継も、相続も、売買も、設計できません
Big4税理士法人で非上場株式の評価、事業承継支援、M&Aの税務デューデリジェンスに従事した税理士が、自社株の評価を承ります。評価だけの単発のご依頼にも対応します。
Use Cases
株価を知らないままでは、
決められないことがあります
非上場株式には市場価格がありません。必要になったときに初めて、その難しさに直面します。
-

後継者に
株を移したい贈与か譲渡か。いくらの財産を動かすのかが分からないと決められない。
-
相続財産に
自社株がある遺産の大半が株式ということもある。分け方も納税も、株価次第。
-
株を
売買することになった価額の決め方を誤ると、売り手にも買い手にも課税の問題が生じる。
非上場株式の評価は、目的によって考え方が変わります
何のための評価かを最初に確かめます
Approach
評価方式は、
会社の規模と株主で決まります
相続税・贈与税の場面では、まず「誰が取得するか」で原則的評価と特例的評価に分かれ、原則的評価の場合はさらに会社の規模によって使う方式が変わります。
取得する場合
純資産価額方式の併用純資産価額方式の選択も
※ 上表は相続税・贈与税の場面における考え方の概要です。会社規模の区分は従業員数・総資産価額・取引金額により判定され、株式保有特定会社・土地保有特定会社などに該当する場合は別の取扱いとなります。
※ 同族株主等であっても、議決権割合などの要件により配当還元方式となる場合があります。逆に、同族株主のいない会社では、同族株主以外の方でも原則的評価方式となる場合があります。また中会社でも純資産価額方式を選択できる場合があります。
※ 株式の売買や組織再編の場面では、法人税・所得税それぞれの考え方があり、上表とは異なる評価が必要になります。実際の評価は、資料を確認したうえで個別に判断します。
Our Strength
数字を出すだけでは、
終わりにしません
-
01
複雑な資本関係の評価も扱ってきました
Big4税理士法人で、オーナー向けの株式評価と事業承継支援に従事。複雑な資本関係やグループ会社を含む評価も扱ってきました。
-
02
目的に合った評価を選びます
相続・贈与のための評価と、株式を売買するための評価、組織再編のための評価は、考え方が異なります。何のための評価かを最初に確認し、その目的に耐える形で算定します。
-
03
評価額を下げる余地も検討します
評価は決算書を機械的に当てはめて終わりではありません。会社規模区分の判定、特定会社への該当性、含み損益の扱いなど、検討の余地がある論点を洗い出します。
-
04
評価だけの単発依頼を歓迎します
顧問契約が前提ではありません。他の税理士の先生からのご依頼や、いまの顧問はそのままで評価だけ、というご依頼にも対応します。
Fees
決算書を拝見したうえで、
お見積りします
株式評価の作業量は、会社の規模と資本関係の複雑さで大きく変わります。決算書を拝見したうえで、総額をお伝えします。
会社の規模
総資産と
取引金額の大きさ
資本関係
グループ会社や
相互保有の有無
評価の目的
相続・贈与か
売買・組織再編か
※ 評価の目的によって必要な検討の深さが変わるため、目的を伺ったうえでお見積りします。
※ 評価と併せて事業承継のご相談を承ることもできます。
Flow
資料のご提供から、評価書のお渡しまで
ご用意いただく資料は、決算書と申告書が中心です。
-
STEP 01
お問い合わせ
会社の概要と、評価が必要になった経緯をお知らせください。
-
STEP 02
初回のご面談
オンラインで、株主構成と評価の目的を確認します。
-
STEP 03
お見積りのご提示
必要な作業量を見たうえで、総額をお伝えします。
-
STEP 04
資料のご提供
直近3期の決算書・申告書、株主名簿などをお送りいただきます。
-
STEP 05
評価の実施
方式の判定から算定まで行い、論点があれば都度ご相談します。
-
STEP 06
評価書のお渡し・ご説明
算定過程と前提条件を明示した評価書をお渡しし、ご説明します。
FAQ
ご相談の前に
顧問契約をしていなくても依頼できますか。
できます。株式評価のみの単発でのご依頼を承っています。他の税理士の先生からのご依頼にも対応しています。
どのような資料が必要ですか。
直近3期分の決算書と法人税申告書、株主名簿が基本です。不動産や有価証券をお持ちの場合はその明細、グループ会社がある場合はその決算書も拝見します。初回のご面談で一覧をお渡しします。
評価にはどのくらいの期間がかかりますか。
資料が揃ってから2〜4週間程度が目安です。グループ会社が多い場合や、不動産の評価を伴う場合は追加のお時間をいただきます。お急ぎの事情があれば、ご相談ください。
評価額を下げることはできますか。
会社の状況によっては、検討できる余地があります。ただし、実態に合わない操作をすれば否認されます。当事務所では、根拠を持って説明できる範囲での検討にとどめ、その理由も評価書に記載します。
株式を売買する場面でも使えますか。
売買の場面では、相続税・贈与税の評価とは別の考え方が必要になります。売り手・買い手それぞれの立場で課税関係が変わるため、取引の内容を伺ったうえで、その場面に耐える評価を行います。
評価のあと、事業承継の相談もできますか。
承ります。評価で出た数字をもとに、承継の選択肢と税負担を試算してお示しすることができます。評価だけで終わらせていただいても構いません。
Office
齋藤嘉彦税理士事務所
- 代表者名
- 齋藤 嘉彦(税理士)
- 開業
- 2026年5月
- 所在地
- 〒171-0021 東京都豊島区西池袋2丁目36-10 ACN池袋ビル5F
- 面談方法
- オンラインでの面談に対応しています。ご来所での面談は承っておりません。
- 対応業務
- 税務顧問、税務申告、相続税申告、株式評価、組織再編、M&A関連財務・税務、事業承継コンサルティング ほか
- 対応エリア
- 東京都23区および近郊のほか、オンライン面談により全国からのご相談に対応します。
Contact
まず、いくらなのかを
知るところから
事業承継、相続、株式の売買、組織再編。どの場面でも、出発点は自社株の評価です。評価だけの単発のご依頼も歓迎します。お問い合わせフォームより、状況をお知らせください。
非上場株式の評価を承っています
お問い合わせ→