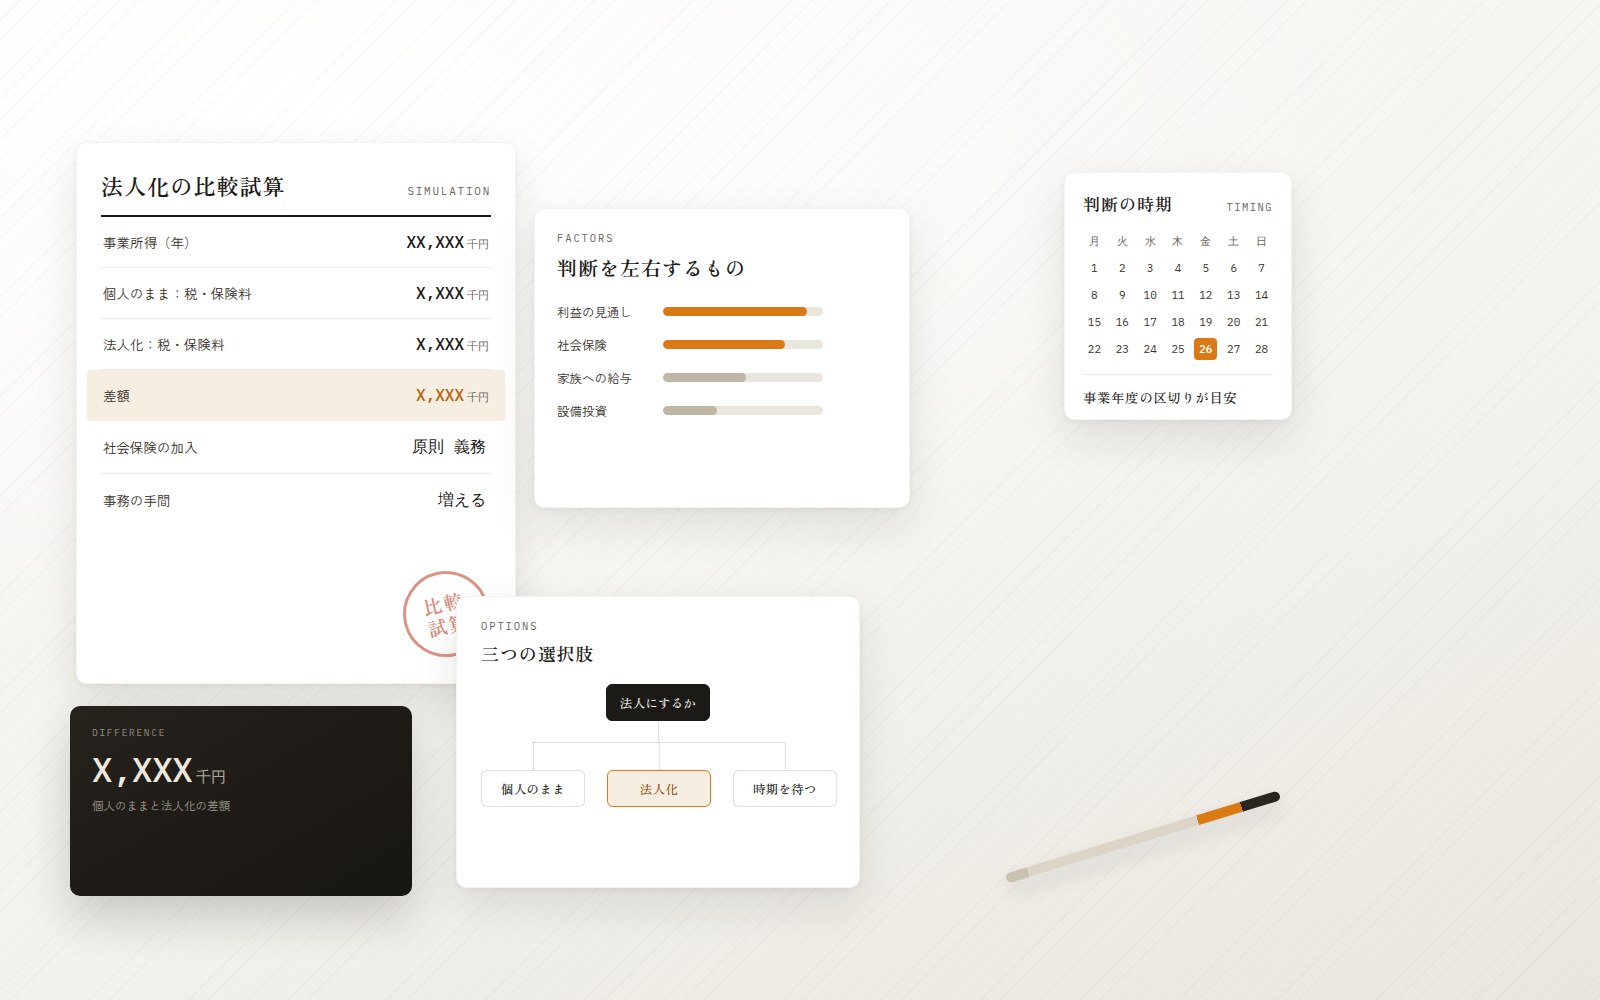
法人成りの判断 「そろそろ法人にしたほうがいい」 と言われて、決めきれない
税金だけの話ではありません。
手取りも、社会保険も、事務の手間も変わります。
「利益がいくらを超えたら法人」という一律の基準ではお答えしません。事業の内容、利益の見通し、ご家族の状況、社会保険の負担まで並べて、法人化した場合としない場合を比べてお示しします。
Concerns
目安は聞いた。
でも、自分の場合が分からない
法人化の分かれ目としてよく語られる金額はありますが、それが当てはまるかどうかは事業の内容とご家族の状況によって変わります。
-

この目安が
自分に当てはまるのかよく見る基準はあくまで一般論。自分の事業に当てはまるのかが分からない。
-
社会保険の負担が
読めない法人になると加入は原則として義務。税金だけを見て決めると、あとで効いてくる。
-
戻すのが大変だと
聞いたいったん法人にすると、たたむにも手間と費用がかかる。だから踏み切れない。
法人化は、税金だけを見て決めるものではありません。
手取り、社会保険、事務の手間。三つ並べて初めて、比べられます。
Our Stance
一律の基準ではなく、
ご自身の数字でお答えします
-
01
一律の基準ではお答えしません
よく語られる目安はありますが、事業の内容、家族への給与、設備投資の予定、将来の売却まで含めると、分かれ目は人によって動きます。
-
02
法人化した場合としない場合を、並べてお見せします
所得税・住民税・事業税、法人税等、社会保険料。両方の合計を並べた比較表をお出しします。数字を見てからご判断いただけます。
-
03
法人にしない、という結論も出します
いま法人化しないほうがよい場合は、そうお伝えします。何年後が目安になりそうかも、あわせてお示しします。
What Changes
法人にすると、
何が変わるのか
変わるのは税率だけではありません。この5つを並べて比べたときに、初めて自分にとっての答えが出ます。
-
01
税率の構造
個人の所得税は所得が増えるほど税率が上がる累進課税、法人税は比較的一定の税率です。どこで逆転するかが、判断の中心になります。
-
02
給与という受け取り方
法人からは役員報酬という形で受け取ります。給与所得控除が使える一方で、金額を決められる時期には制限があります。
-
03
社会保険
法人は原則として社会保険の適用事業所になります。国民健康保険・国民年金との負担の差は、税金の差より大きくなることがあります。
-
04
家族への給与・退職金
家族に給与を支払う、将来の退職金を準備するといった選択肢が広がります。ただし金額の妥当性が問われます。
-
05
事務の手間と費用
決算・申告の手続きが重くなり、赤字であっても法人住民税の均等割がかかります。会計や顧問の費用も見込んでおく必要があります。
Pricing
顧問料は、この3つで決まります
法人化するかどうかの判断だけのご相談も承ります。法人化される場合は、設立後の顧問料をあわせてお出しします。
基本料金
売上規模に応じた
月額顧問料+決算料
記帳方法
自計化なら追加なし
記帳代行は仕訳数に応じて
オプション
年末調整・法定調書
償却資産・調査立会 など
| 売上規模 | 月額顧問料 | 決算料 | 年間(目安) |
|---|---|---|---|
| 〜 1,000万円 | ¥30,000 | ¥180,000 | ¥540,000 |
| 〜 5,000万円 | ¥40,000 | ¥240,000 | ¥720,000 |
| 〜 1億円 | ¥50,000 | ¥300,000 | ¥900,000 |
| 〜 3億円 | ¥70,000 | ¥420,000 | ¥1,260,000 |
| 〜 5億円 | ¥100,000 | ¥600,000 | ¥1,800,000 |
| 5億円 以上 | 応相談 | ||
※ 年間金額は「月額顧問料×12+決算料」の目安です。記帳方法・オプションの費用は別途加算されます。
自計化プラン
費用を抑えたい方へクラウド会計ソフトでお客様自身が仕訳を入力し、当事務所がそのデータを確認します。
基本料金のみ(追加なし)
記帳代行プラン
本業に専念したい方へ口座・カードを連携し、領収書等をお送りいただくだけ。記帳はすべてお任せいただけます。
月100仕訳まで ¥20,000
以降は仕訳数に応じて加算(501本〜は100本ごとに+¥15,000)
※ オプションの詳細(年末調整 ¥10,000〜/法定調書 ¥10,000〜/固定資産税(償却資産)の申告 ¥50,000〜/税務調査立会 ¥100,000・1日)は料金ページに掲載しています。
※ 記載の金額は消費税抜きの表示です。
※ 法人化の判断のための比較試算とご面談は、顧問契約がなくても単発で承ります(内容に応じてお見積り)。
※ 本料金は標準的なモデルです。具体的な金額は業務量・ご契約内容により個別にお見積りいたします。
Flow
お問い合わせから、顧問開始まで
設立を前提としたご相談ではありません。数字を見て、見送るご判断でも構いません。
-
STEP 01
お問い合わせ
事業の内容と、直近の所得の状況をお送りください。
-
STEP 02
初回のご面談
オンラインで、今後の見通しとご家族の状況を伺います。
-
STEP 03
比較試算のご提示
法人化した場合としない場合を並べた比較表をお出しします。
-
STEP 04
ご判断
数字を見たうえで決めていただきます。見送るご判断でも構いません。
-
STEP 05
設立・顧問の開始
法人化される場合は、設立の手続きから顧問までご案内します。
FAQ
法人成りについて、よくあるご質問
いくらの利益から法人にすべきですか。
一つの目安として語られる金額はありますが、事業の内容、家族への給与、社会保険の負担、設備投資の予定によって分かれ目は動きます。当事務所では目安ではなく、ご自身の数字で比較した表をお出しします。
判断だけの相談でも受けてもらえますか。
承ります。法人化を見送るご判断になっても構いません。設立を前提としたご相談ではありません。
法人にすると社会保険はどうなりますか。
法人は原則として社会保険の適用事業所となり、役員報酬を受ける場合は加入します。国民健康保険・国民年金と比べて負担が増えることが多く、税金の差を上回る場合もあります。試算に含めてお示しします。
いつ法人にするのがよいですか。
事業年度の区切り、消費税の課税事業者になる時期、大きな設備投資や借入の予定などが判断材料になります。時期によって効果が変わるため、見通しを伺ったうえでご提案します。
法人にしたあとで、やめることはできますか。
解散・清算の手続きは可能ですが、時間も費用もかかります。だからこそ、入口で比較しておくことをお勧めしています。
Office
齋藤嘉彦税理士事務所
- 代表者名
- 齋藤 嘉彦(税理士)
- 開業
- 2026年5月
- 所在地
- 〒171-0021 東京都豊島区西池袋2-36-10 ACN池袋ビル5F
- 面談方法
- オンラインでの面談に対応しています。ご来所での面談は承っておりません。
- 対応業務
- 税務顧問、税務申告、相続税申告、株式評価、組織再編、M&A関連財務・税務、事業承継コンサルティング ほか
- 対応エリア
- 東京都23区および近郊のほか、オンライン面談により全国からのご相談に対応します。
Contact
数字を見てから、
決めてください
数字を並べてご覧いただいたうえで、決めていただけます。見送るご判断でも構いません。まずは直近の所得の状況をお聞かせください。
法人化の比較試算を承っています
お問い合わせ→