創業期の税務顧問
「会社はつくった。
ここからが分からない」
最初の数年を、ご一緒します
初めての決算、消費税、役員報酬。
創業期にしか決められないことがあります。
設立して1〜3期目の会社を対象に、初めての決算・申告から、消費税の判断、役員報酬の決め方、赤字の扱いまで担当します。設立の手続きが済んだあとの「ここから」を引き受けます。
Concerns
設立したあとのほうが、
決めることが多い
設立の登記が終わってからが本番です。しかも創業期の判断は、あとから取り返しにくいものが少なくありません。
-

初めての決算で
何をすればいいのか何をいつまでに、どんな資料で。経験がないので、進め方から分からない。
-
消費税をいつから
納めるのか分からない免税でいられる期間にも条件がある。届出が要るのかどうかも。
-
役員報酬を
決め直せない期の途中では動かせないと聞いた。最初にどう決めるべきだったのか。
創業期の判断は、あとから取り返しにくいものが多くあります。
知らないまま過ぎてしまう前に、一度整理させてください。
Our Stance
届出も期限も、
こちらで管理します
-
01
初めての決算を、手順からご案内します
何をいつまでに、どんな資料で。初めてでも進められるように、順番と期限をお示ししながら進めます。
-
02
期限のあるものは、こちらで管理します
届出、申告、納付。出し忘れるとその期は受けられなくなる特例もあります。期限が近づけば、こちらからお声がけします。
-
03
数年先を見て、いま決めます
役員報酬、消費税、決算期、赤字の使い方。創業期の決定は、数年後の税額まで効いてきます。
Key Points
創業期に決めることと、
その期限
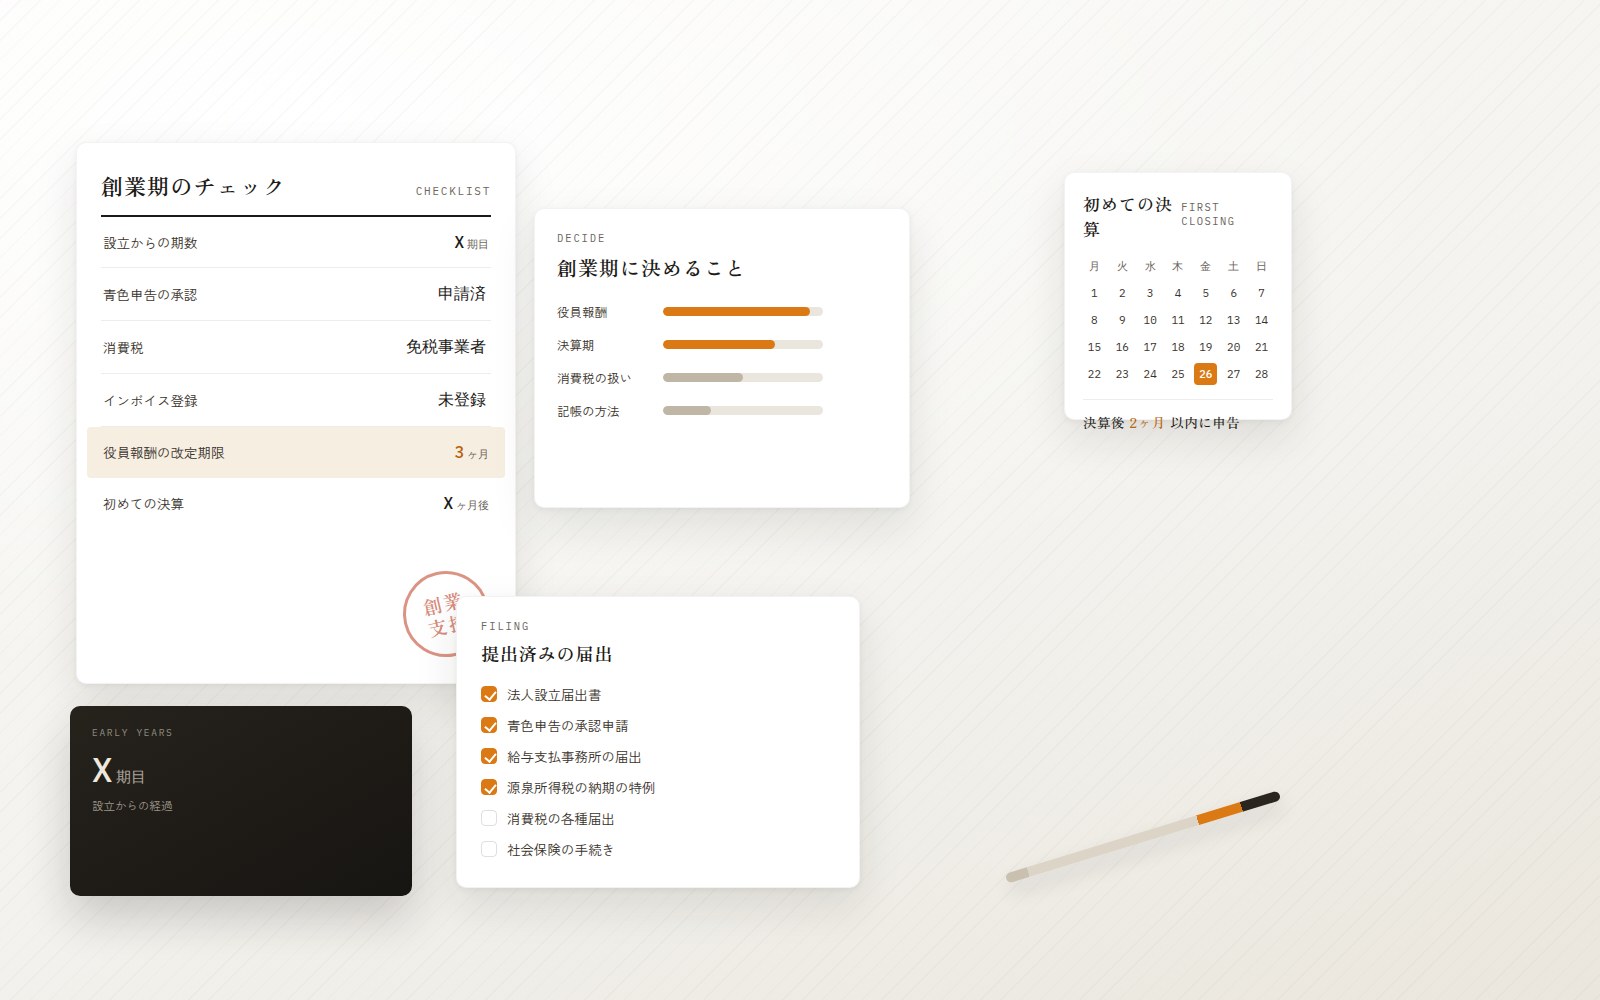
どれも期限があり、過ぎてしまうと選べなくなるものがあります。まず、いまどこまで済んでいるかを確認するところから始めます。
-
01
役員報酬
定期同額給与として損金にするには、原則として事業年度開始の日から3ヶ月を経過する日までに決めます。期の途中では原則として動かせません。
-
02
青色申告の承認申請
赤字を翌期以降に繰り越すために必要です。設立後の一定期間内に提出しないと、その期は適用を受けられません。
-
03
消費税の扱い
設立当初は免税事業者になる場合がありますが、資本金の額や特定期間の売上・給与などの条件があります。インボイスの登録をすると課税事業者になります。
-
04
決算期の設定
繁忙期を避ける、消費税の判定を踏まえるなど、決め方に意味があります。あとから変えることもできますが、手間がかかります。
-
05
赤字の繰越
創業期の赤字は、翌期以降の黒字と相殺できます。ただし青色申告の承認と、期限内申告を続けていることが前提です。
Pricing
顧問料は、この3つで決まります
創業期は売上規模が小さいため、顧問料も抑えた水準から始められます。売上が増えれば、規模に応じた料金に移ります。
基本料金
売上規模に応じた
月額顧問料+決算料
記帳方法
自計化なら追加なし
記帳代行は仕訳数に応じて
オプション
年末調整・法定調書
償却資産・調査立会 など
| 売上規模 | 月額顧問料 | 決算料 | 年間(目安) |
|---|---|---|---|
| 〜 1,000万円 | ¥30,000 | ¥180,000 | ¥540,000 |
| 〜 5,000万円 | ¥40,000 | ¥240,000 | ¥720,000 |
| 〜 1億円 | ¥50,000 | ¥300,000 | ¥900,000 |
| 〜 3億円 | ¥70,000 | ¥420,000 | ¥1,260,000 |
| 〜 5億円 | ¥100,000 | ¥600,000 | ¥1,800,000 |
| 5億円 以上 | 応相談 | ||
※ 年間金額は「月額顧問料×12+決算料」の目安です。記帳方法・オプションの費用は別途加算されます。
自計化プラン
費用を抑えたい方へクラウド会計ソフトでお客様自身が仕訳を入力し、当事務所がそのデータを確認します。
基本料金のみ(追加なし)
記帳代行プラン
本業に専念したい方へ口座・カードを連携し、領収書等をお送りいただくだけ。記帳はすべてお任せいただけます。
月100仕訳まで ¥20,000
以降は仕訳数に応じて加算(501本〜は100本ごとに+¥15,000)
※ オプションの詳細(年末調整 ¥10,000〜/法定調書 ¥10,000〜/固定資産税(償却資産)の申告 ¥50,000〜/税務調査立会 ¥100,000・1日)は料金ページに掲載しています。
※ 記載の金額は消費税抜きの表示です。
※ 設立初年度の記帳の立ち上げ(勘定科目の設計、会計ソフトの初期設定)も、顧問業務に含めて対応します。
※ 本料金は標準的なモデルです。具体的な金額は業務量・ご契約内容により個別にお見積りいたします。
Flow
お問い合わせから、顧問開始まで
まず、いまどこまで進んでいるかを一緒に確認します。届出の提出状況の確認からで構いません。
-
STEP 01
お問い合わせ
設立の時期と、いまお困りのことをお送りください。
-
STEP 02
初回のご面談
オンラインで、事業の状況と今後の見通しを伺います。
-
STEP 03
現状の確認
届出の提出状況と、これから期限が来るものを一緒に確認します。
-
STEP 04
ご契約・引継ぎ
会計データや設立時の資料の引継ぎをご案内します。
-
STEP 05
顧問業務の開始
月次の確認から、初めての決算・申告まで続けて担当します。
FAQ
創業期の税務顧問について、よくあるご質問
設立してから何も届出をしていません。間に合いますか。
まず、いま出せるもの・すでに期限を過ぎたものを整理してお伝えします。青色申告の承認申請のように期限を過ぎるとその期は適用されないものもありますが、翌期からの適用を確保するなど、取れる手はあります。状況を確認させてください。
まだ売上がほとんどありません。顧問は早いですか。
早すぎるということはありません。売上が小さいうちのほうが決めることを整理しやすく、顧問料も抑えた水準から始められます。
役員報酬を途中で変えたくなったら、どうなりますか。
原則として事業年度の途中では変更できません。臨時改定事由や業績悪化改定事由に当たる場合は例外がありますが、限られた場面です。だからこそ、期首の決め方が重要になります。
インボイスの登録はしたほうがよいですか。
取引先が事業者中心か、消費者中心かで判断が変わります。登録すると課税事業者になり、免税でいられた期間の効果がなくなります。取引先の状況を伺ったうえでご提案します。
自分で記帳しています。そのままでよいですか。
構いません。クラウド会計の設定と勘定科目の整理をご一緒したうえで、内容を確認する形にできます。手が回らなくなれば、記帳代行に切り替えることもできます。
Office
齋藤嘉彦税理士事務所
- 代表者名
- 齋藤 嘉彦(税理士)
- 開業
- 2026年5月
- 所在地
- 〒171-0021 東京都豊島区西池袋2-36-10 ACN池袋ビル5F
- 面談方法
- オンラインでの面談に対応しています。ご来所での面談は承っておりません。
- 対応業務
- 税務顧問、税務申告、相続税申告、株式評価、組織再編、M&A関連財務・税務、事業承継コンサルティング ほか
- 対応エリア
- 東京都23区および近郊のほか、オンライン面談により全国からのご相談に対応します。
Contact
最初の数年で、
決めておきたいことがあります
届出の状況、役員報酬、消費税。いまどこまで進んでいるかを伺えば、次に何をすべきかをお示しできます。
創業期のご相談を承っています
お問い合わせ→