不動産オーナーの法人化
「家賃は増えたが、
残るお金が増えない」
法人化が効くか、数字で見ます
やり方は一つではありません。
移す範囲で、効果も手間も変わります。
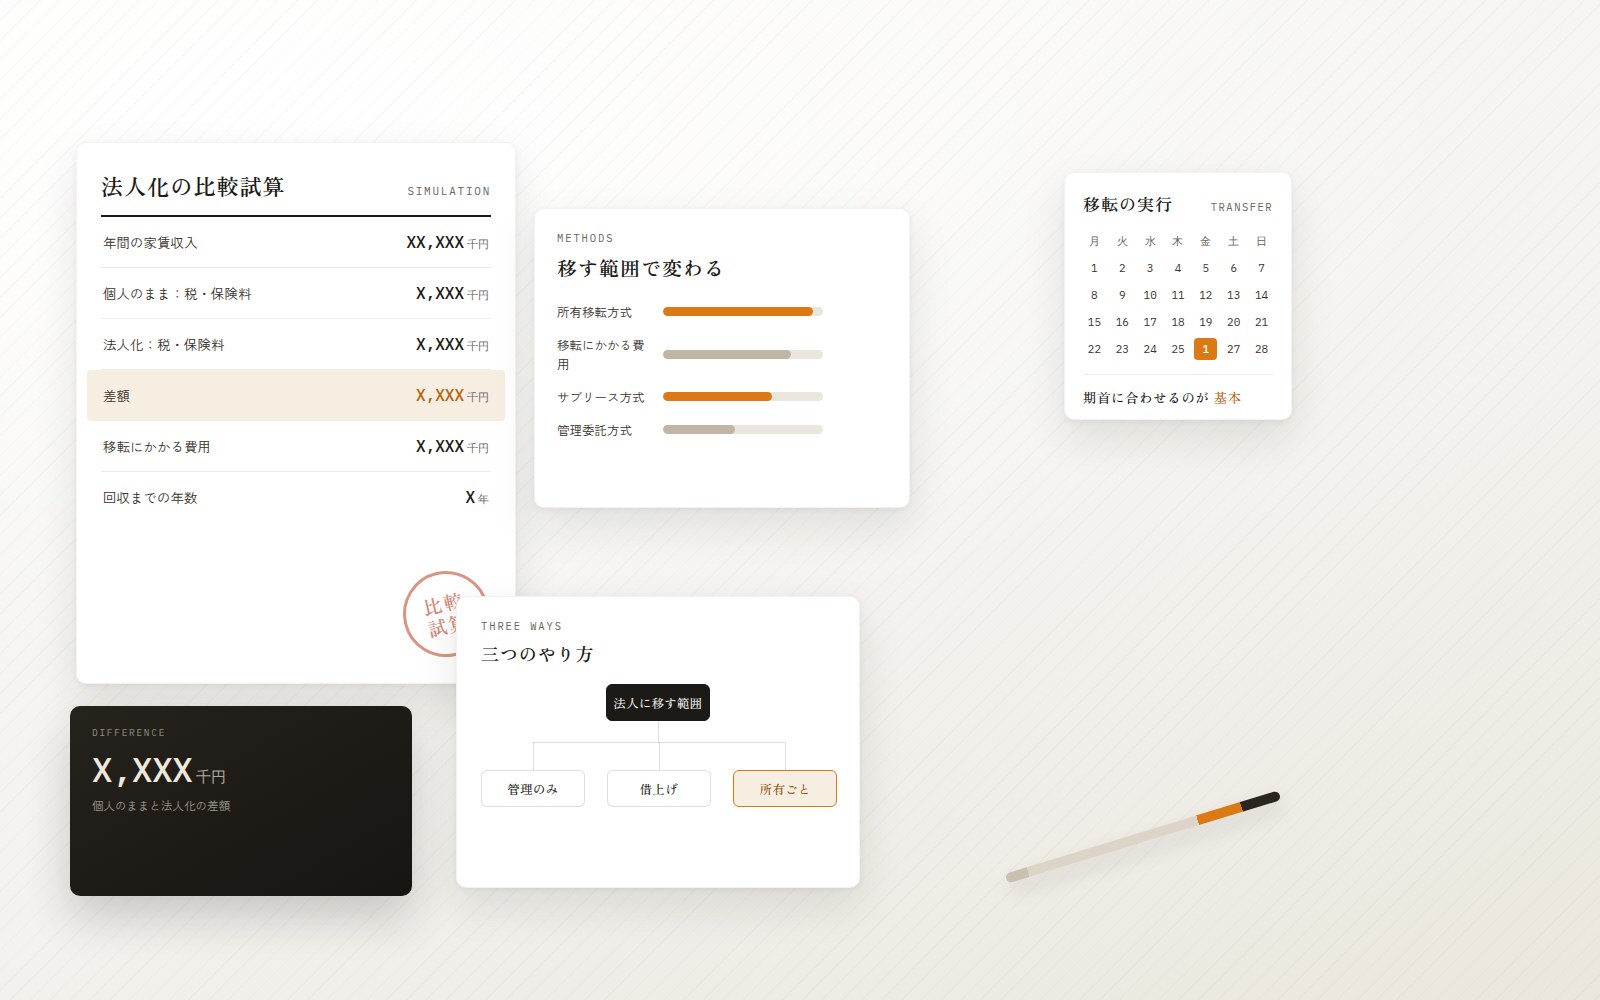
賃貸物件をお持ちの個人オーナーを対象に、法人化が有効かどうかを試算します。管理だけを法人に移すのか、建物ごと移すのか。移転にかかる費用まで含めて比べます。
Concerns
所得が増えるほど、
手元に残らなくなる
個人の所得税は、所得が増えるほど税率が上がる仕組みです。物件を増やすほど、この差が効いてきます。
-

税率が上がって
手取りが伸びない家賃は増えたのに、増えた分がほとんど税金と社会保険料に消えていく。
-
法人化と言われても
何を移すのか分からない管理だけ移す方法と、建物ごと移す方法があるらしい。違いが分からない。
-
移すのに費用が
かかると聞いた登記の費用や不動産取得税。それを払ってでも見合うのか。
法人化は、誰にとっても有利な方法ではありません。
見合うかどうかを、数字で確かめてから決めてください。
Our Stance
移す範囲を、
効果と手間で選びます
-
01
三つの方法を、並べて比べます
管理を委託する、一括して借り上げる、所有ごと移す。移す範囲が広いほど効果は大きく、費用と手間も増えます。
-
02
移転にかかる費用も入れて試算します
登録免許税、不動産取得税、司法書士報酬。初期費用を回収できる年数まで含めて比べないと、判断できません。
-
03
ご家族への所得の分散を設計します
法人から役員報酬という形で分けられます。ただし働いた実態に見合う金額であることが前提です。
-
04
相続まで見て判断します
法人に移した後の株式をどう承継するか。目先の所得税だけで決めると、相続で不利になることがあります。
Three Ways
法人に移す
三つのやり方
どれを選ぶかで、移せる利益の大きさも、かかる費用も変わります。物件の規模と、その後の計画から選びます。
-
01
管理委託方式
物件は個人が持ったまま、管理業務だけを法人に委託します。移せる利益は管理料の範囲に限られますが、費用も手間も最も小さい方法です。
-
02
サブリース方式
法人が物件を一括で借り上げ、入居者に転貸します。管理委託より多くの利益を法人に移せますが、法人が空室のリスクを負う実態が必要です。
-
03
所有移転方式
建物(場合により土地も)を法人に売却します。家賃収入がまるごと法人のものになり効果は最も大きい一方、移転時に登録免許税・不動産取得税がかかり、譲渡所得の課税も生じます。
-
04
移転にかかる費用
登録免許税、不動産取得税、司法書士報酬。土地まで移すかどうかで金額が大きく変わるため、建物だけを移す形が選ばれることもあります。
-
05
消費税と借入の扱い
建物の売買には消費税が関わります。また既存の借入がある場合、金融機関の承諾が必要になります。実行の前に確認が要ります。
Pricing
顧問料は、この3つで決まります
法人化した後の顧問料は、法人の売上規模(家賃収入)に応じた基本料金が土台になります。個人の確定申告が続く場合は別途お見積りします。
基本料金
売上規模に応じた
月額顧問料+決算料
記帳方法
自計化なら追加なし
記帳代行は仕訳数に応じて
オプション
年末調整・法定調書
償却資産・調査立会 など
| 売上規模 | 月額顧問料 | 決算料 | 年間(目安) |
|---|---|---|---|
| 〜 1,000万円 | ¥30,000 | ¥180,000 | ¥540,000 |
| 〜 5,000万円 | ¥40,000 | ¥240,000 | ¥720,000 |
| 〜 1億円 | ¥50,000 | ¥300,000 | ¥900,000 |
| 〜 3億円 | ¥70,000 | ¥420,000 | ¥1,260,000 |
| 〜 5億円 | ¥100,000 | ¥600,000 | ¥1,800,000 |
| 5億円 以上 | 応相談 | ||
※ 年間金額は「月額顧問料×12+決算料」の目安です。記帳方法・オプションの費用は別途加算されます。
自計化プラン
費用を抑えたい方へクラウド会計ソフトでお客様自身が仕訳を入力し、当事務所がそのデータを確認します。
基本料金のみ(追加なし)
記帳代行プラン
本業に専念したい方へ口座・カードを連携し、領収書等をお送りいただくだけ。記帳はすべてお任せいただけます。
月100仕訳まで ¥20,000
以降は仕訳数に応じて加算(501本〜は100本ごとに+¥15,000)
※ オプションの詳細(年末調整 ¥10,000〜/法定調書 ¥10,000〜/固定資産税(償却資産)の申告 ¥50,000〜/税務調査立会 ¥100,000・1日)は料金ページに掲載しています。
※ 記載の金額は消費税抜きの表示です。
※ 法人化の比較試算そのものは、顧問契約の前でも単独で承ります。試算の結果、法人化を見送るご判断でも構いません。
※ 本料金は標準的なモデルです。具体的な金額は業務量・ご契約内容により個別にお見積りいたします。
Flow
お問い合わせから、顧問開始まで
まず、いまの物件と所得の状況を伺います。法人化ありきではなく、見合うかどうかから確認します。
-
STEP 01
お問い合わせ
物件の数と、おおよその家賃収入をお送りください。
-
STEP 02
初回のご面談
オンラインで、物件の状況とご家族の構成を伺います。
-
STEP 03
比較試算のご提示
三つの方式と、個人のままの場合を並べた比較表をお出しします。
-
STEP 04
ご判断
数字を見たうえで決めていただきます。見送るご判断でも構いません。
-
STEP 05
設立・移転の実行
法人の設立と物件の移転を、司法書士と連携して進めます。
FAQ
不動産オーナーの法人化について、よくあるご質問
何室くらいから法人化を検討すべきですか。
室数ではなく、所得の水準とご家族の状況で決まります。同じ家賃収入でも、他に給与所得があるか、ご家族に所得の少ない方がいるかで結果が変わります。室数を基準にした一律の目安はお伝えしていません。
土地も法人に移したほうがよいですか。
土地まで移すと移転コストが大きく上がるため、建物だけを移す形が選ばれることが多くあります。ただし土地を個人に残す場合、法人との間の地代の設定に注意が要ります。ご状況を伺って判断します。
家族を役員にして報酬を払えますか。
払えます。ただし、実際に業務に従事していることと、その職務の内容に見合う金額であることが前提です。実態のない支給は否認される可能性があります。
相続対策としても有効ですか。
有効な場面があります。物件を法人に移すと、相続財産は不動産そのものではなく法人の株式になり、評価の考え方が変わります。一方で株式をどう承継するかという課題が新たに生まれます。相続まで見たうえでご説明します。
いま融資を受けています。法人に移せますか。
借入のある物件を移す場合、金融機関の承諾が必要です。承諾が得られないこともあるため、実行を決める前に確認します。
Office
齋藤嘉彦税理士事務所
- 代表者名
- 齋藤 嘉彦(税理士)
- 開業
- 2026年5月
- 所在地
- 〒171-0021 東京都豊島区西池袋2-36-10 ACN池袋ビル5F
- 面談方法
- オンラインでの面談に対応しています。ご来所での面談は承っておりません。
- 対応業務
- 税務顧問、税務申告、相続税申告、株式評価、組織再編、M&A関連財務・税務、事業承継コンサルティング ほか
- 対応エリア
- 東京都23区および近郊のほか、オンライン面談により全国からのご相談に対応します。
Contact
見合うかどうかを、
数字でご覧ください
法人化ありきではご提案しません。個人のままの場合と並べた比較表をお出しし、そのうえで決めていただきます。見送るご判断でも構いません。物件の数と、おおよその家賃収入をお聞かせください。
不動産の法人化・比較試算のご相談を承っています
お問い合わせ→