税務調査の立会い・対応
「税務署から、連絡が来た」
ひとりで対応しなくて大丈夫です
調査の結果は、当日までの準備で大きく変わります
連絡が来た段階で、まずご相談ください
顧問税理士がいない方、いまの対応に不安がある方の税務調査立会いを、スポットで承ります。Big4税理士法人で法人税務に従事した税理士が、事前の想定問答から当日の対応、指摘事項への対応まで担当します。
Concerns
何を聞かれるのか
分からないまま当日を迎える
税務調査は、多くの方にとって初めての経験です。分からないことが不安の大半を占めます。
-

顧問税理士が
いない自分で申告してきた。誰に相談すればいいのか分からない。
-
何を用意すれば
いいのか求められた資料が何を意味するのかも分からない。
-
指摘に
どう答えるべきか言われるままに認めていいのか、争えるのか、判断がつかない。
調査官の指摘が、すべて正しいとは限りません
根拠を示して説明できるかどうかで、結果は変わります
Audit Flow
連絡から、終わりまで
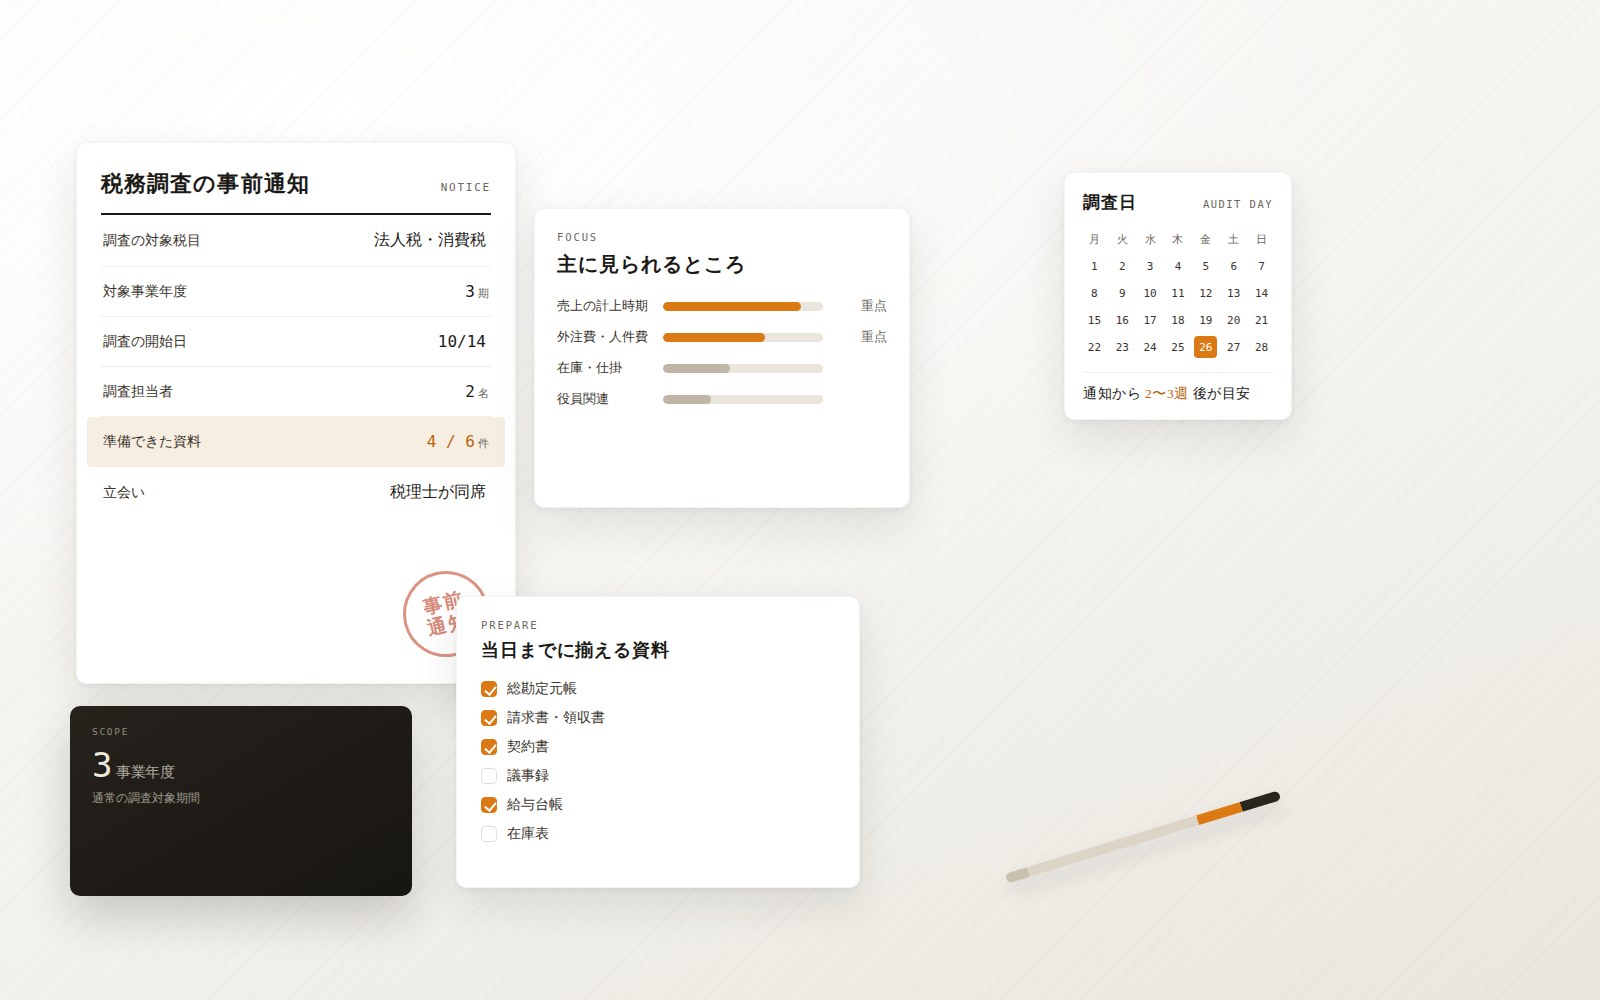
多くの調査は、事前通知から結論まで数週間から数ヶ月かけて進みます。最も大事なのは、当日より前の準備です。
-
事前通知
税務署からの連絡
調査の日時、対象となる税目と期間が伝えられます。日程は調整できる場合があります。
-
準備
資料の確認と想定問答
申告内容を点検し、指摘されうる論点を先に洗い出します。ここが結果を最も左右します。
-
調査当日
立会い(通常1〜2日)
質問への回答に同席します。その場で答えるべきこと、持ち帰るべきことを判断します。
-
調査後
指摘事項のやり取り
追加資料の提出と、見解の相違点についての説明を重ねます。ここでのやり取りが結論に大きく影響します。
-
終了
是認、修正申告、または更正処分
指摘なしで終わる場合と、修正申告を行う場合があります。修正申告に応じない場合は更正処分となり、不服申立ての手続きに移ります。
※ 調査の進み方は事案によって異なります。上記は一般的な流れの目安です。
Our Strength
当日より前に、
できることがあります
-
01
事前の準備に時間をかけます
調査当日に慌てないよう、申告内容を先に点検し、指摘されうる論点を洗い出します。想定される質問と、それにどう答えるかを事前にすり合わせておきます。
-
02
根拠を示して主張します
Big4税理士法人で上場企業の法人税務に従事してきました。指摘に対して、条文と実務上の取扱いを踏まえた反論ができるかどうかで、結論は変わります。
-
03
顧問契約なしでお引き受けします
調査の立会いだけを、スポットでご依頼いただけます。ご自身で申告されてきた方、いまの顧問の先生とは別に相談したい方も対象です。
-
04
終わったあとの手当てまで
修正申告が必要になった場合の手続き、納付の方法、翌期以降に同じ指摘を受けないための体制づくりまでご相談いただけます。
Fees
税目と対象期間を伺って
お見積りします
税目、対象期間、想定される日数によって作業量が変わります。まず状況を伺い、総額をお伝えします。
税目と対象期間
法人税・所得税・消費税
対象となる年数
事前準備の量
帳簿の整備状況と
想定される論点の数
立会いの日数
当日の日数と
調査後のやり取り
※ 立会いに伴う交通費は別途申し受けます。
※ 顧問契約をいただいているお客様の立会いは、料金ページ記載のオプション料金によります。
※ 顧問契約への切り替えを前提としたご依頼ではありません。
Flow
ご連絡から、調査の終了まで
事前通知を受けた段階でご連絡いただくのが理想ですが、日程が近い場合もご相談ください。
-
STEP 01
お問い合わせ
通知の内容(日程・税目・対象期間)をお知らせください。
-
STEP 02
状況の確認とお見積り
申告状況を伺い、必要な作業と費用をお伝えします。
-
STEP 03
資料の点検・想定問答
申告内容を点検し、指摘されうる論点を洗い出します。
-
STEP 04
調査当日の立会い
質問への対応に同席し、その場の判断を支援します。
-
STEP 05
指摘事項への対応
追加資料の提出と、見解の相違点についての説明を行います。
-
STEP 06
終了と、その後
修正申告が必要な場合の手続きと、再発防止をご相談します。
FAQ
ご相談の前に
顧問税理士がいなくても依頼できますか。
できます。ご自身で申告されてきた方からのご依頼を多く想定しています。過去の申告書と帳簿を拝見したうえで、対応方針を立てます。
調査の日が近いのですが、間に合いますか。
日程によります。まずご連絡ください。準備に必要な時間が足りない場合、税務署に日程の調整を申し入れられることもあります。準備に使える時間の分だけできることは変わります。何もしないまま当日を迎えるより、説明できる状態で臨めます。
調査で指摘されたら、必ず修正申告しないといけませんか。
いいえ。指摘に納得できない場合、修正申告に応じないという選択肢があります。その場合は税務署が更正処分を行い、それに対して再調査の請求や審査請求を行う道もあります(訴訟の代理は弁護士の業務です。税理士は補佐人として関与できます)。どこまで争うかは、金額と手間を踏まえて一緒に判断します。
過去の申告に誤りがあることが分かっています。
その前提で対応を組み立てます。調査の事前通知を受ける前で、かつ更正があるべきことを予知する前の修正申告であれば、過少申告加算税はかかりません。事前通知を受けた後でも、更正を予知する前であれば加算税の割合が軽くなります。ただし、そもそも申告をしていない場合は、事前通知前の期限後申告でも無申告加算税がかかり、仮装や隠蔽がある場合は重加算税の対象となります。いずれの場合も延滞税は別途生じます。何が最善かは状況によりますので、まずご相談ください。
個人の確定申告に対する調査でも依頼できますか。
承ります。事業所得、不動産所得、譲渡所得のいずれについてもご相談いただけます。相続税の調査についても対応します。
調査が終わったあと、顧問をお願いすることもできますか。
ご希望があれば承ります。ただし、調査対応をお引き受けする条件ではありません。スポットのご依頼として完結させていただいて構いません。
Office
齋藤嘉彦税理士事務所
- 代表者名
- 齋藤 嘉彦(税理士)
- 開業
- 2026年5月
- 所在地
- 〒171-0021 東京都豊島区西池袋2丁目36-10 ACN池袋ビル5F
- 面談方法
- オンラインでの面談に対応しています。ご来所での面談は承っておりません。
- 対応業務
- 税務顧問、税務申告、相続税申告、株式評価、組織再編、M&A関連財務・税務、事業承継コンサルティング ほか
- 対応エリア
- 東京都23区および近郊のほか、オンライン面談により全国からのご相談に対応します。
Contact
日程が決まる前に、
お知らせください
早くご相談いただくほど、準備に使える時間が増えます。日程が迫っている場合も、まずは状況をお知らせください。
税務調査の立会いを承っています
お問い合わせ→