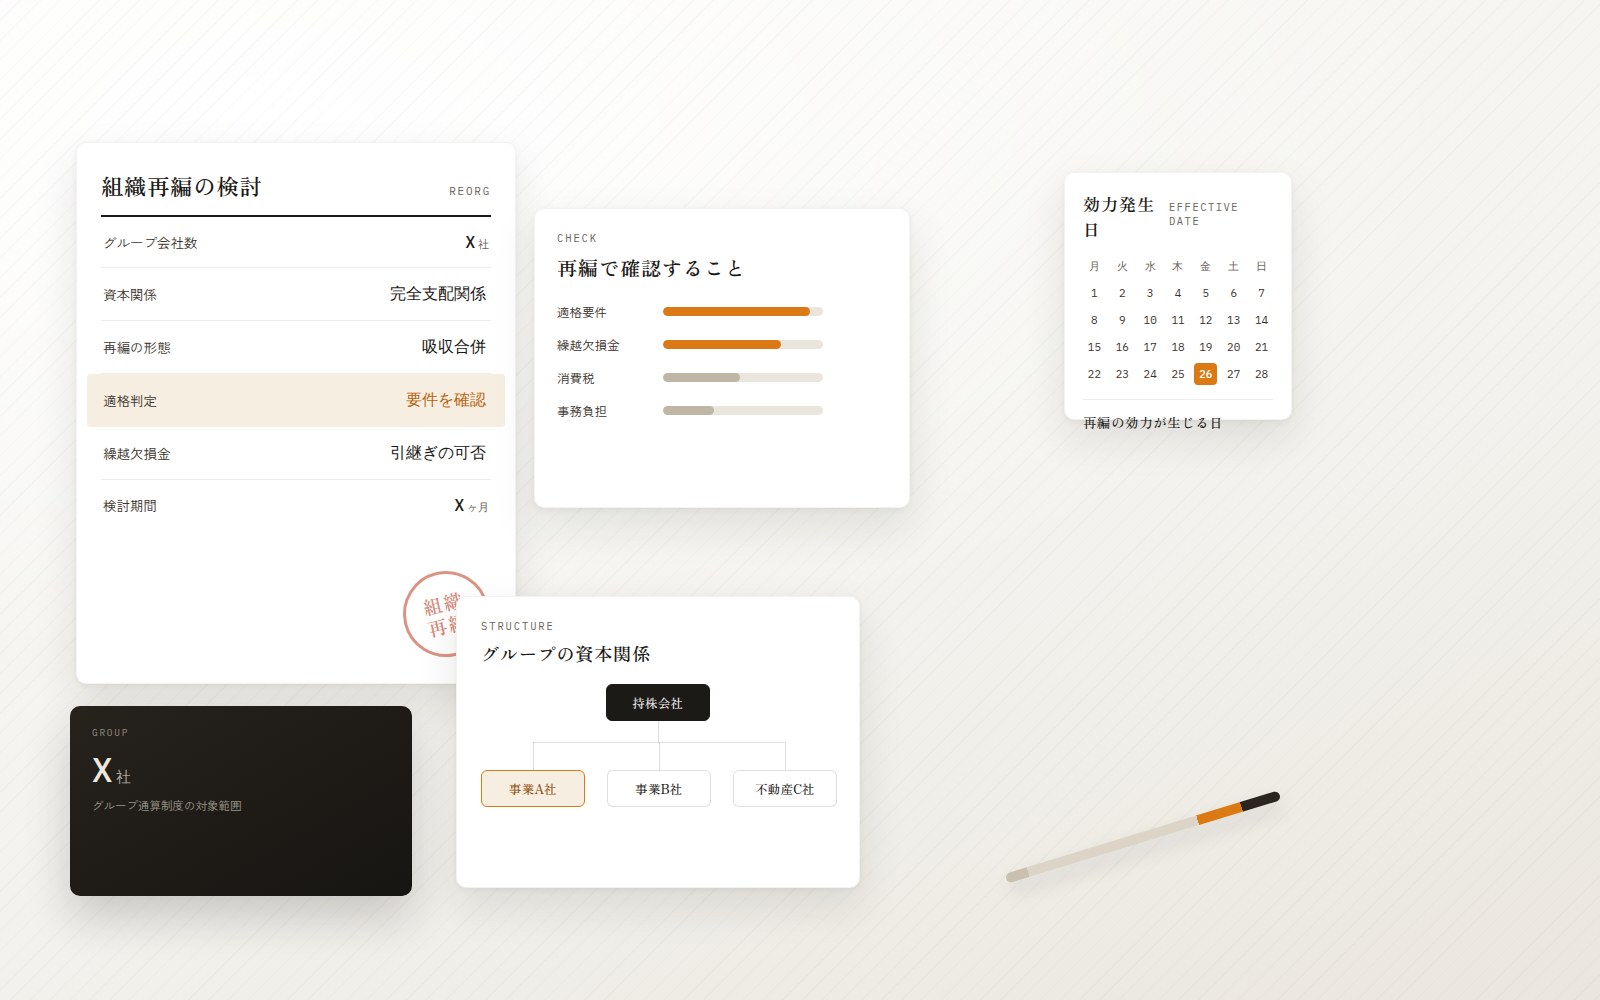
グループ会社・組織再編
「会社が増えたら、
税務が急に難しくなった」
そこは、私の専門領域です
子会社、持株会社、グループ間の取引。
一社だけを見ていては、答えが出ません。
Big4税理士法人でグループ通算制度の導入支援とM&A税務に従事した税理士が、複数社をまたぐ税務を担当します。制度を使うかどうかの判断から、日々のグループ間取引の扱いまで。
Concerns
会社が増えるほど、
一社ずつでは決められなくなる
グループになると、一社の決算書だけを見て正しくても、全体では違う結論になることがあります。資本関係と取引の流れを揃えて見る必要があります。
-

グループ通算制度を
使うべきか分からない一度選ぶと簡単には戻せない。判断材料が揃わないまま、先送りになっている。
-
グループ間の取引を
どう扱えばいいのか貸付、賃貸、業務委託、資金の移動。処理を誤ると、両社で問題になる。
-
組織再編を提案されたが
判断できない適格か非適格かで、税額がまったく変わる。説明を受けても腹に落ちない。
グループの税務は、一社ごとの正しさの足し算では答えが出ません。
全体を一枚の図にして初めて、判断できるようになります。
Our Stance
制度を使うかどうかから、
ご一緒に決めます
-
01
制度の採否を、根拠を添えて判断します
グループ通算制度は、適用すれば必ず有利になるものではありません。損益の見通し、繰越欠損金の扱い、事務負担まで並べたうえで、採用するかどうかを一緒に決めます。
-
02
グループ間の取引を、整理してから走らせます
貸付金の利率、不動産の賃料、業務委託料、資金の移動。あとから問題にならないよう、契約と価格の根拠を先に整えます。
-
03
再編は、実行する前に検討します
適格要件を満たすかどうかは、株式の保有関係、事業の継続、従業者の引継ぎなど複数の条件で決まります。組み方によって結論が変わるため、動く前に確認します。
Key Points
グループで
よく論点になるところ
どれも、一社の決算書を見ているだけでは出てこない論点です。資本関係と取引を並べたときに、初めて見えてきます。
-
01
グループ通算制度の採否
損益通算による効果と、事務負担や加入時の取扱いを並べて判断します。加入・離脱の時期にも要件があるため、決める順番が大切になります。
-
02
グループ法人税制
完全支配関係のあるグループ内では、通算制度を選んでいなくても資産の譲渡や寄附に特別な取扱いがあります。意図せず該当していることがあります。
-
03
グループ間の取引価格
賃料、利息、業務委託料。相場から離れた条件になっていると、寄附金や受贈益として扱われる可能性があります。契約書と価格の根拠を揃えます。
-
04
組織再編の適格判定
合併、会社分割、株式交換。適格か非適格かで、資産の引継ぎ方も繰越欠損金の扱いも変わります。要件は複数あり、事前の確認が要ります。
-
05
持株会社化
承継や資本政策の観点で選ばれますが、配当の流れ、役員報酬の置き方、消費税の扱いまで含めた設計が必要になります。
Pricing
顧問料は、この3つで決まります
会社ごとの顧問料に、グループ全体の調整にかかる分を加えて決まります。まずは会社数と取引の状況を伺い、内訳を明示してお出しします。
基本料金
売上規模に応じた
月額顧問料+決算料
記帳方法
自計化なら追加なし
記帳代行は仕訳数に応じて
オプション
年末調整・法定調書
償却資産・調査立会 など
| 売上規模 | 月額顧問料 | 決算料 | 年間(目安) |
|---|---|---|---|
| 〜 1,000万円 | ¥30,000 | ¥180,000 | ¥540,000 |
| 〜 5,000万円 | ¥40,000 | ¥240,000 | ¥720,000 |
| 〜 1億円 | ¥50,000 | ¥300,000 | ¥900,000 |
| 〜 3億円 | ¥70,000 | ¥420,000 | ¥1,260,000 |
| 〜 5億円 | ¥100,000 | ¥600,000 | ¥1,800,000 |
| 5億円 以上 | 応相談 | ||
※ 年間金額は「月額顧問料×12+決算料」の目安です。記帳方法・オプションの費用は別途加算されます。
自計化プラン
費用を抑えたい方へクラウド会計ソフトでお客様自身が仕訳を入力し、当事務所がそのデータを確認します。
基本料金のみ(追加なし)
記帳代行プラン
本業に専念したい方へ口座・カードを連携し、領収書等をお送りいただくだけ。記帳はすべてお任せいただけます。
月100仕訳まで ¥20,000
以降は仕訳数に応じて加算(501本〜は100本ごとに+¥15,000)
※ オプションの詳細(年末調整 ¥10,000〜/法定調書 ¥10,000〜/固定資産税(償却資産)の申告 ¥50,000〜/税務調査立会 ¥100,000・1日)は料金ページに掲載しています。
※ 記載の金額は消費税抜きの表示です。
※ グループ通算制度の導入支援、組織再編の税務検討は、顧問料とは別にプロジェクトとしてお見積りいたします。
※ 本料金は標準的なモデルです。具体的な金額は業務量・ご契約内容により個別にお見積りいたします。
Flow
お問い合わせから、顧問開始まで
まずグループ全体を一枚の図に整理するところから始めます。それだけでも論点はかなり絞れます。
-
STEP 01
お問い合わせ
グループの構成(会社数・出資関係)と、いまのお困りごとをお送りください。
-
STEP 02
初回のご面談
オンラインで、資本関係と取引の流れを伺います。
-
STEP 03
現状の整理
グループ全体を一枚の図にまとめ、論点をお示しします。
-
STEP 04
お見積りのご提示
各社の顧問料と、必要な検討の費用を分けてお出しします。
-
STEP 05
顧問業務の開始
各社の月次・決算申告と、グループ全体の調整を担当します。
FAQ
グループ・組織再編について、よくあるご質問
グループ通算制度は、使ったほうがよいですか。
一律には言えません。グループ内に黒字と赤字の会社があれば損益通算の効果が見込めますが、事務負担が増え、加入時の取扱いや繰越欠損金の制限が問題になる場合もあります。取りやめる際にも制限があります。数字を並べて比較したうえでご判断いただきます。
会社が2社だけでも相談できますか。
できます。完全支配関係があれば、通算制度を選んでいなくてもグループ法人税制の対象になります。会社数が少ないうちに整理しておくほうが、後が楽になります。
他の税理士から組織再編を提案されています。意見だけ聞けますか。
承ります。スキームの前提、適格要件の充足、想定される税負担を、別の視点から確認します。顧問契約が前提ではありません。
各社で別の税理士に頼んでいます。まとめられますか。
まとめてお引き受けできます。決算期の統一や会計処理の揃え方も含めてご相談ください。一度に移さず、段階的に切り替えることもできます。
再編の登記や契約書も対応できますか。
登記は司法書士、契約書面は弁護士の業務です。当事務所は税務を担当し、必要に応じて専門家をご案内しながら進めます。
Office
齋藤嘉彦税理士事務所
- 代表者名
- 齋藤 嘉彦(税理士)
- 開業
- 2026年5月
- 所在地
- 〒171-0021 東京都豊島区西池袋2-36-10 ACN池袋ビル5F
- 面談方法
- オンラインでの面談に対応しています。ご来所での面談は承っておりません。
- 対応業務
- 税務顧問、税務申告、相続税申告、株式評価、組織再編、M&A関連財務・税務、事業承継コンサルティング ほか
- 対応エリア
- 東京都23区および近郊のほか、オンライン面談により全国からのご相談に対応します。
Contact
グループの図を、
一枚にするところから
会社数と資本関係、いまの取引を伺えば、論点はかなり絞れます。制度を使うかどうかの判断からご一緒します。
グループの税務のご相談を承っています
お問い合わせ→