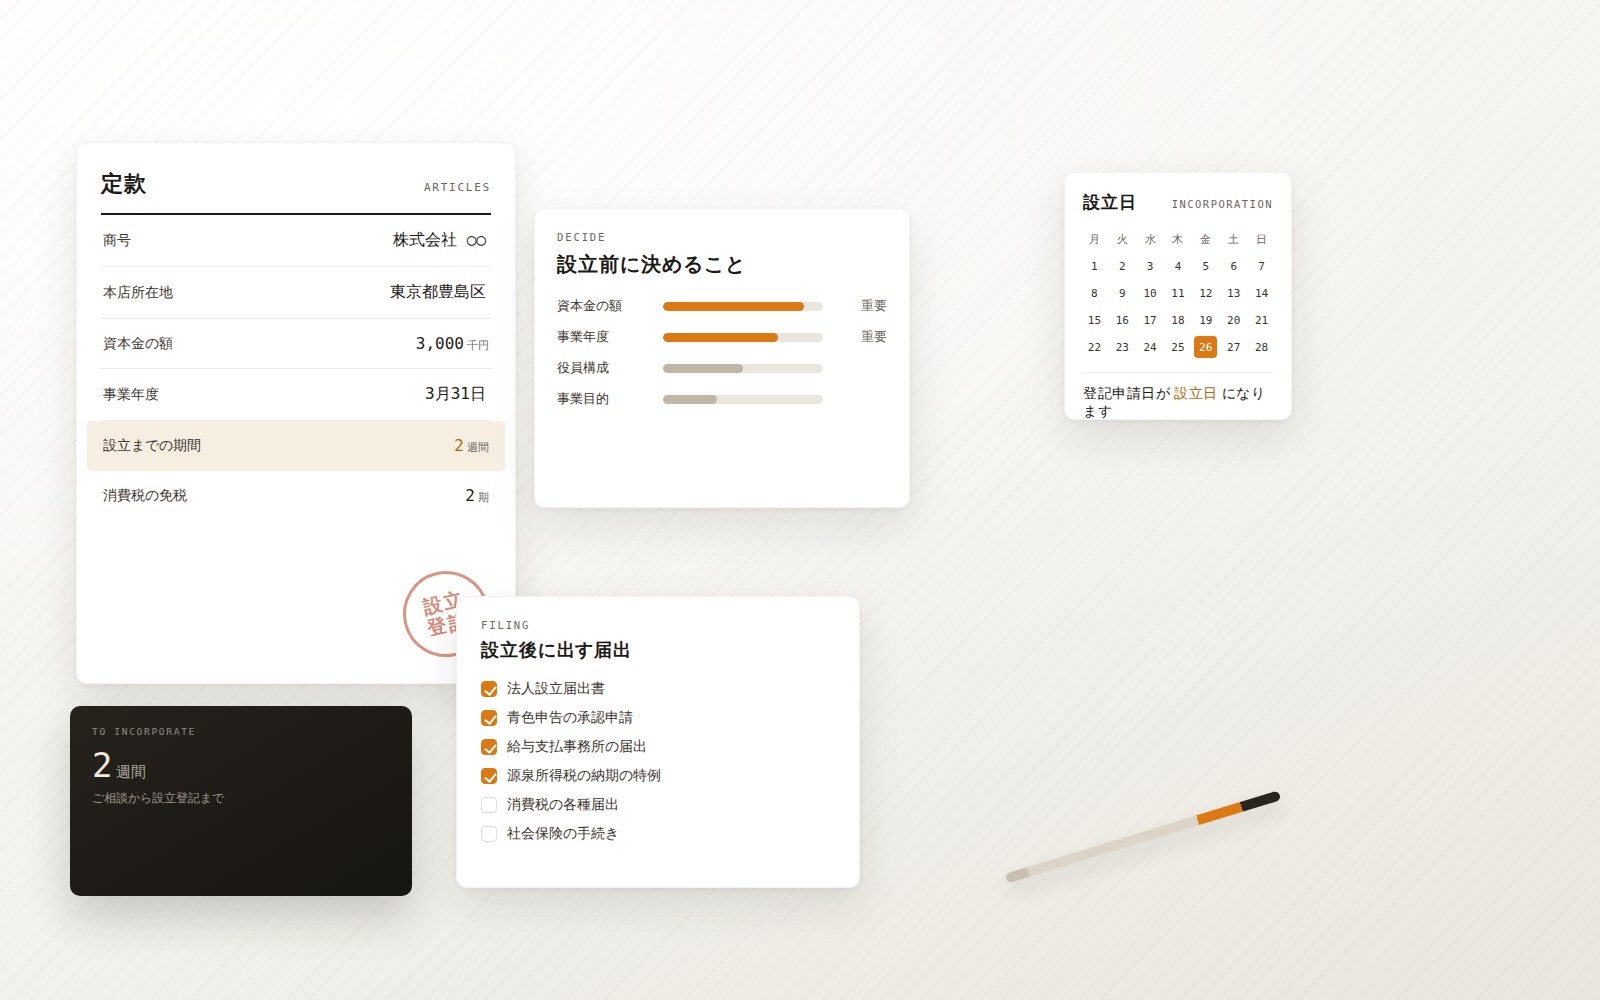
会社設立・創業支援 「法人にしたほうがいいのか」 その判断から、ご相談ください
会社をつくること自体は、難しくありません
難しいのは、つくる前と、つくったあとです
法人化すべきかどうかの判断、設立直後の税務届出、最初の決算まで。Big4税理士法人で法人税務に従事した税理士が、はじめの一年をご一緒します。
Concerns
会社をつくる前後で、
決めることが多すぎる
設立の登記だけなら司法書士に頼めます。判断が要るのは、その前後です。
-

個人のままか
法人化すべきか売上がいくらになったら法人か。よく聞くが、自分の場合はどうなのか。
-
何を、いつまでに
出すのか届出には期限がある。過ぎると受けられない扱いがある。
-
役員報酬を
いくらにするか期の途中では簡単に変えられない。最初の設定が一年を左右する。
創業期の判断には、あとから取り返しがつきにくいものが少なくありません
動く前に、一度ご相談ください
After Setup
設立したら、すぐに期限が来ます
会社をつくった直後は、期限のある届出が続きます。特に青色申告の承認申請は、出し忘れると初年度から不利になります。
-
設立日
設立登記を申請した日
登記が完了した日ではなく、申請した日が会社の成立日です。届出の期限は、税務署へのものは設立の日から、都税事務所へのものは事業開始等の日から、給与関係のものは開設の日から数えます。
-
1ヶ月以内
給与支払事務所等の開設届出
役員報酬や給与を支払う場合に提出します。源泉所得税の納期の特例の申請書に提出期限はありませんが、適用が提出した月の翌月以後の支払分からとなるため、この届出とあわせて提出します。
-
2ヶ月以内
法人設立届出書
税務署への提出期限です。地方税の届出は期限が別で、東京23区内に本店がある場合は都税事務所へ事業開始等の日から15日以内。こちらで管理します。
-
3ヶ月以内 など
青色申告の承認申請
設立から3ヶ月を経過した日と、最初の事業年度終了の日の、いずれか早い日の前日まで。欠損金の繰越しに関わる重要な申請です。
- 役員報酬の金額と決定時期
- 事業年度をいつにするか
- 消費税の課税事業者の選択
- インボイス制度の登録
- 社会保険の加入(社労士業務・期限が短い手続きです)
- 会計ソフトの選定
※ 上記は一般的な手続きの流れです。提出先や期限は個別の事情により異なる場合がありますので、実際のご依頼時に個別にご案内します。
※ 消費税の課税事業者選択届出書は、選択する場合、原則として設立事業年度の末日までに提出します。なお、インボイスの登録を受けると、課税事業者選択届出書を提出しなくても課税事業者となります(免税事業者が登録する場合の経過措置によります)。インボイスの登録は、希望する登録日との関係で時期の管理が必要です。
※ 健康保険・厚生年金保険の新規適用届は事実の発生から5日以内、従業員を雇う場合の労働保険・雇用保険の届出はそれぞれ10日以内と、税務の届出より期限が短いためご注意ください。手続きの代理は社会保険労務士の業務です。
※ 設立の登記手続きは司法書士、社会保険の加入手続きは社会保険労務士の業務です。当事務所は税務面を担当し、必要に応じて進め方をご案内します。
Our Strength
つくる前の判断から、
ご一緒します
-
01
法人化すべきかどうかから相談できます
一律の売上基準でお答えはしません。事業の内容、利益の見通し、役員報酬の設計、社会保険の負担まで含めて試算し、法人化した場合としない場合を並べてお示しします。
-
02
届出の期限を、こちらで管理します
創業期は本業で手一杯になります。提出が必要な書類と期限を一覧でご案内し、期限が近づけばこちらからお声がけします。出し忘れによる不利益を防ぐための体制を取ります。
-
03
役員報酬の設計を最初に固めます
役員報酬は、事業年度の途中で自由に変えられません。法人税と、所得税・住民税・社会保険料の合計負担を、比較できる形で試算したうえで決定していただきます。
-
04
大きくなったあとまで見ています
Big4税理士法人で上場企業の法人税務に従事してきました。将来の資金調達、組織再編、事業承継まで見据えたうえで、いま決めておくべきことをお伝えします。
Fees
顧問料は、売上規模で決まります
創業期は売上が小さいため、顧問料も抑えた水準から始められます。金額は料金ページに掲載しています。
基本料金
売上規模に応じた
月額顧問料+決算料
記帳方法
自計化なら追加なし
記帳代行は仕訳数に応じて
オプション
年末調整・法定調書
など必要なものだけ
※ 売上1,000万円までの区分から金額を掲載しています。詳しくは料金ページをご覧ください。
※ 設立の登記手続きそのものは司法書士の業務です。必要に応じて進め方をご案内します。
Flow
設立前のご相談から、最初の決算まで
まだ設立していない段階、迷っている段階でのご相談を歓迎します。
-
STEP 01
お問い合わせ
事業の内容と、いまお考えのことをお知らせください。
-
STEP 02
初回のご面談
オンラインで、事業計画と法人化の是非を検討します。
-
STEP 03
設立前の設計
事業年度、資本金、役員報酬の方針を一緒に決めます。
-
STEP 04
設立・届出
設立後、必要な届出を期限内に提出します。
-
STEP 05
経理体制の立ち上げ
会計ソフトの設定と、日々の記帳の流れをつくります。
-
STEP 06
月次と、最初の決算
月次の確認を重ね、初年度の決算・申告まで担います。
FAQ
ご相談の前に
まだ設立していませんが、相談できますか。
はい。むしろ設立前のご相談を歓迎します。事業年度をいつにするか、資本金をいくらにするか、役員報酬をどう設定するか。設立してからでは変えにくいことが多いためです。
個人事業のままか、法人化すべきか迷っています。
その判断からご一緒します。利益の見通し、役員報酬の設計、社会保険料の負担、消費税の取扱いまで含めて試算し、両方のケースを並べてお示しします。数字を見てからご判断ください。
設立の手続きそのものもお願いできますか。
設立の登記手続きは司法書士の業務にあたるため、当事務所が代理することはできません。必要書類や進め方をご案内し、税務面の設計を担当します。
創業したばかりで、顧問料の負担が心配です。
料金は売上規模に応じた体系で、最も小さい区分から用意しています。また、記帳をご自身で行う自計化プランを選んでいただければ、基本料金のみで追加費用は発生しません。
インボイス制度の登録はしたほうがいいですか。
取引先の状況によります。取引先が課税事業者中心であれば登録しないことで取引に影響が出る可能性があり、一般消費者向けであれば影響が小さいこともあります。事業の内容を伺ったうえで、判断材料をお示しします。
役員報酬はいくらにすればいいですか。
法人税と、ご自身の所得税・住民税・社会保険料の合計負担を、水準ごとに比較できる形で試算します。ただし生活に必要な金額という制約もあるため、その両方を踏まえて一緒に決めます。
Office
齋藤嘉彦税理士事務所
- 代表者名
- 齋藤 嘉彦(税理士)
- 開業
- 2026年5月
- 所在地
- 〒171-0021 東京都豊島区西池袋2丁目36-10 ACN池袋ビル5F
- 面談方法
- オンラインでの面談に対応しています。ご来所での面談は承っておりません。
- 対応業務
- 税務顧問、税務申告、相続税申告、株式評価、組織再編、M&A関連財務・税務、事業承継コンサルティング ほか
- 対応エリア
- 東京都23区および近郊のほか、オンライン面談により全国からのご相談に対応します。
Contact
設立する前に、
一度ご相談ください
法人にすべきか迷っている、事業年度や役員報酬をどう決めればいいか分からない。設立前の段階でも構いません。お問い合わせフォームより、事業の概要をお知らせください。
会社設立・創業のご相談を承っています
お問い合わせ→