オーナー社長の税務顧問
「会社のことは税理士、
家のことは別の人」
その分け方を、やめませんか
役員報酬も、退職金も、自社株も。
会社と社長個人は、ひとつづきの問題です。
Big4税理士法人で上場企業の法人税務に従事したのち、オーナー家の所得税・相続税申告・自社株評価・事業承継支援を担当した税理士が、会社の顧問と社長個人の税務を一つの窓口で承ります。
Concerns
会社と個人、
別々に考えていませんか
オーナー社長の税金は、会社の決算書だけを見ても、確定申告書だけを見ても決まりません。両方を並べたときに、初めて見えてくる論点があります。
-

役員報酬を
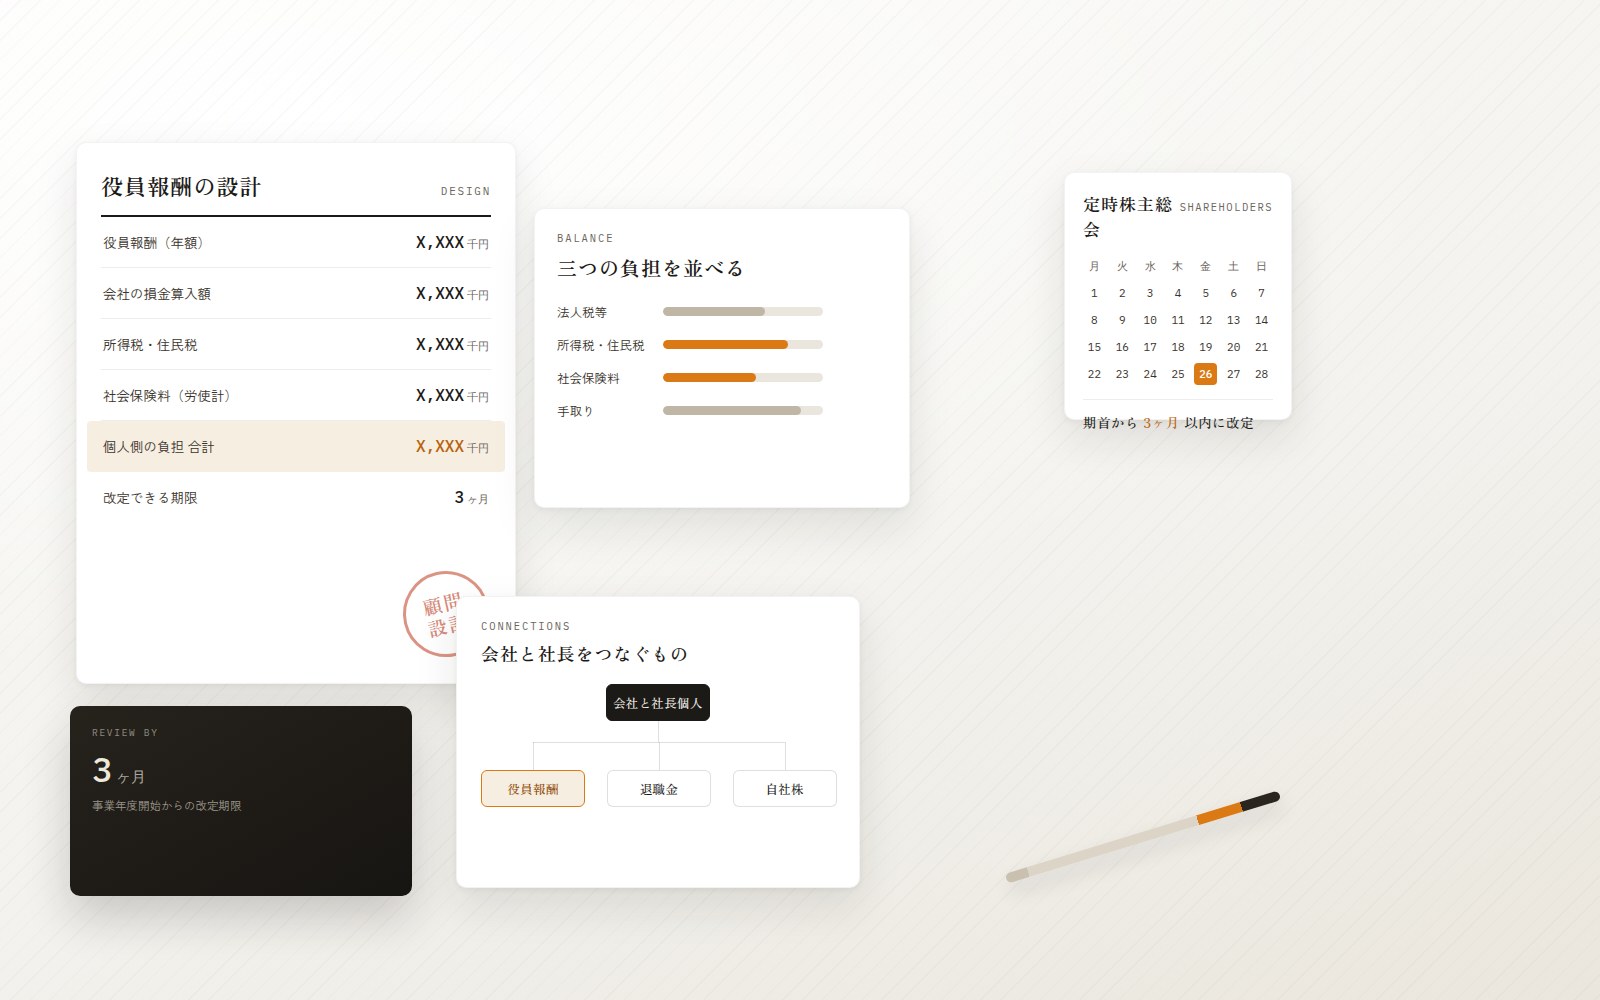
いくらにすべきか法人税、所得税・住民税、社会保険料。三つの負担を合わせて見ないと、答えが出ない。
-
退職金の準備が
進んでいない引退の話は後回しになりがち。原資も、金額の根拠も、まだこれから。
-
自社株が相続で
どうなるか分からない売ることの難しい財産に、相続税だけがかかる。気づくのは相続が起きてから。
会社と個人を別々に最適化すると、全体では損をしていることがあります。
両方の数字を並べて初めて、決められることがあります。
Our Stance
会社の決算書と社長の申告書を、
同じ机の上で
-
01
法人と個人を、同じ者が担当します
会社の顧問・決算申告と、社長個人の確定申告や相続のご相談を、同じ税理士が続けて担当します。事情を二度説明していただく必要はありません。
-
02
役員報酬は、三つの負担を並べて決めます
法人税、所得税・住民税、社会保険料。どれか一つだけを見て決めると、合計では増えていることがあります。事業年度が始まる前に、比較できる形でお示しします。
-
03
いまの決定が、相続でどうなるかまで見ます
役員報酬の水準は自社株の評価に、退職金は会社の純資産に影響します。目先の一年だけでなく、将来の承継まで見たうえでご提案します。
Connections
会社と社長個人を
つないでいるもの
この5つは、会社の数字と社長個人の税金の両方に効きます。片側だけを見て決めると、もう片側で跳ね返ります。
-
01
役員報酬
会社の損金、社長の所得、社会保険料。三つの方向に同時に効きます。金額だけでなく、決める時期にも決まりがあります。定期同額給与として損金にするには、原則として事業年度開始の日から3ヶ月を経過する日までの改定が必要です。
-
02
役員退職金
会社にとっては大きな損金、社長にとっては税負担の軽い受け取り方です。ただし不相当に高額とされた部分は損金になりません。金額の根拠と、決議・議事録の整備が要ります。
-
03
自社株
会社に利益が積み上がるほど評価が上がります。相続財産に含まれますが、売って納税資金に充てることは簡単ではありません。いまの評価額を知っておくことが、対策の出発点になります。
-
04
会社と社長のお金の貸し借り
会社が社長から借りているお金は、社長個人の側では「貸付金」という財産です。手元に現金がなくても、相続財産に含まれます。逆に社長が会社から借りている場合は、承継の場面で論点になります。
-
05
社長個人の不動産
会社に貸している土地や建物、社宅の家賃。設定の仕方によって、会社の損金にも、社長の所得にも、将来の相続税にも影響します。
Pricing
顧問料は、この3つで決まります
会社の顧問料は、売上規模に応じた基本料金に、記帳方法とオプションを組み合わせて決まります。社長個人の確定申告や相続のご相談は、内容に応じて別途お見積りいたします。
基本料金
売上規模に応じた
月額顧問料+決算料
記帳方法
自計化なら追加なし
記帳代行は仕訳数に応じて
オプション
年末調整・法定調書
償却資産・調査立会 など
| 売上規模 | 月額顧問料 | 決算料 | 年間(目安) |
|---|---|---|---|
| 〜 1,000万円 | ¥30,000 | ¥180,000 | ¥540,000 |
| 〜 5,000万円 | ¥40,000 | ¥240,000 | ¥720,000 |
| 〜 1億円 | ¥50,000 | ¥300,000 | ¥900,000 |
| 〜 3億円 | ¥70,000 | ¥420,000 | ¥1,260,000 |
| 〜 5億円 | ¥100,000 | ¥600,000 | ¥1,800,000 |
| 5億円 以上 | 応相談 | ||
※ 年間金額は「月額顧問料×12+決算料」の目安です。記帳方法・オプションの費用は別途加算されます。
自計化プラン
費用を抑えたい方へクラウド会計ソフトでお客様自身が仕訳を入力し、当事務所がそのデータを確認します。
基本料金のみ(追加なし)
記帳代行プラン
本業に専念したい方へ口座・カードを連携し、領収書等をお送りいただくだけ。記帳はすべてお任せいただけます。
月100仕訳まで ¥20,000
以降は仕訳数に応じて加算(501本〜は100本ごとに+¥15,000)
※ オプションの詳細(年末調整 ¥10,000〜/法定調書 ¥10,000〜/固定資産税(償却資産)の申告 ¥50,000〜/税務調査立会 ¥100,000・1日)は料金ページに掲載しています。
※ 記載の金額は消費税抜きの表示です。
※ 社長個人の所得税の確定申告、自社株の評価、相続のご相談は、この顧問料には含まれません。内容を伺ったうえで別途お見積りいたします。
※ 本料金は標準的なモデルです。具体的な金額は業務量・ご契約内容により個別にお見積りいたします。
Flow
お問い合わせから、顧問開始まで
いきなり契約をお願いすることはありません。会社の状況と、社長ご自身のご事情を伺うところから始めます。
-
STEP 01
お問い合わせ
会社の概要と、いまお困りのことをお送りください。
-
STEP 02
初回のご面談
オンラインで、事業の状況と社長ご自身のご事情を伺います。
-
STEP 03
お見積りのご提示
会社の顧問料と、個人の申告の要否を分けてお出しします。
-
STEP 04
ご契約・引継ぎ
会計データ、過去の申告書、個人の資料の引継ぎをご案内します。
-
STEP 05
顧問業務の開始
月次の確認から決算・申告、個人の確定申告まで続けて担当します。
FAQ
オーナー社長の税務顧問について、よくあるご質問
会社の顧問だけ、あるいは個人の申告だけでも頼めますか。
どちらか一方でもお引き受けします。ただし、役員報酬や退職金、自社株のご相談は、会社と個人の両方を拝見したほうが精度が上がります。まずはご希望をお聞かせください。
役員報酬は、いつまでに決めればよいですか。
定期同額給与として損金にするには、原則として事業年度開始の日から3ヶ月を経過する日までに改定する必要があります(通常は定時株主総会の決議によります)。ほかに臨時改定事由・業績悪化改定事由による改定があります。期首を過ぎてからでは動かせる幅が限られるため、決算の着地が見え始めた段階からご相談いただくのが有効です。
役員退職金は、いくらまで出せますか。
法令で上限額が定められているわけではなく、不相当に高額な部分が損金不算入となります。実務では、最終報酬月額・勤続年数・功績倍率を用いた金額を一つの目安に、同業同規模の水準や在任中の功績を踏まえて検討します。支給の決議や議事録の整備も含めてご一緒します。
自社株の評価は、顧問料に含まれますか。
顧問契約の中で、おおまかな水準をお伝えすることはできます。相続税の申告や事業承継の判断に用いる正式な評価は、別途お見積りのうえ承ります。評価だけの単発のご依頼にも対応します。
まだ相続を考える段階ではないのですが。
早い段階でのご相談ほど、打てる手が多く残ります。自社株の評価は毎期の利益で動きますので、いまの数字を把握しておくだけでも意味があります。何かを決めていただく必要はありません。
Office
齋藤嘉彦税理士事務所
- 代表者名
- 齋藤 嘉彦(税理士)
- 開業
- 2026年5月
- 所在地
- 〒171-0021 東京都豊島区西池袋2-36-10 ACN池袋ビル5F
- 面談方法
- オンラインでの面談に対応しています。ご来所での面談は承っておりません。
- 対応業務
- 税務顧問、税務申告、相続税申告、株式評価、組織再編、M&A関連財務・税務、事業承継コンサルティング ほか
- 対応エリア
- 東京都23区および近郊のほか、オンライン面談により全国からのご相談に対応します。
Contact
会社と個人、
まとめてご相談ください
役員報酬の決め方、退職金の準備、自社株の扱い。いまの状況を伺ったうえで、会社と個人の両側からご提案します。顧問料のお見積りだけでも構いません。
会社と個人、まとめてのご相談を承っています
お問い合わせ→