生前贈与・相続対策
「元気なうちに、
と言われても」
何から決めるかを、整理します
贈与か、保険か、遺言か。
順番を決めないと、動けません。
Big4税理士法人でオーナー家の相続税申告・資産税に従事した税理士が、生前にできることを整理します。相続税を減らすことだけが目的ではなく、揉めない形にすることも同じくらい大切だと考えています。
Concerns
やったほうがいいと
分かっていても、動けない
対策の情報はいくらでもあります。ただ、自分の家の場合に何から手をつけるべきかは、誰も教えてくれません。
-

贈与していいのか
判断できない渡しすぎると自分の生活が不安。渡さないと相続税が心配。
-
子の名義の口座が
あるが、動かしていない本人が知らない口座は、相続のときに問題になると聞いた。
-
誰に何を遺すかを
決めていない自宅と預金。分けようがないものをどうするか、話し合えていない。
税額を減らすことと、揉めない形にすること。
この二つを同時に見ながら、順番を決めます。
Our Stance
減らすことと、
揉めないことを同時に
-
01
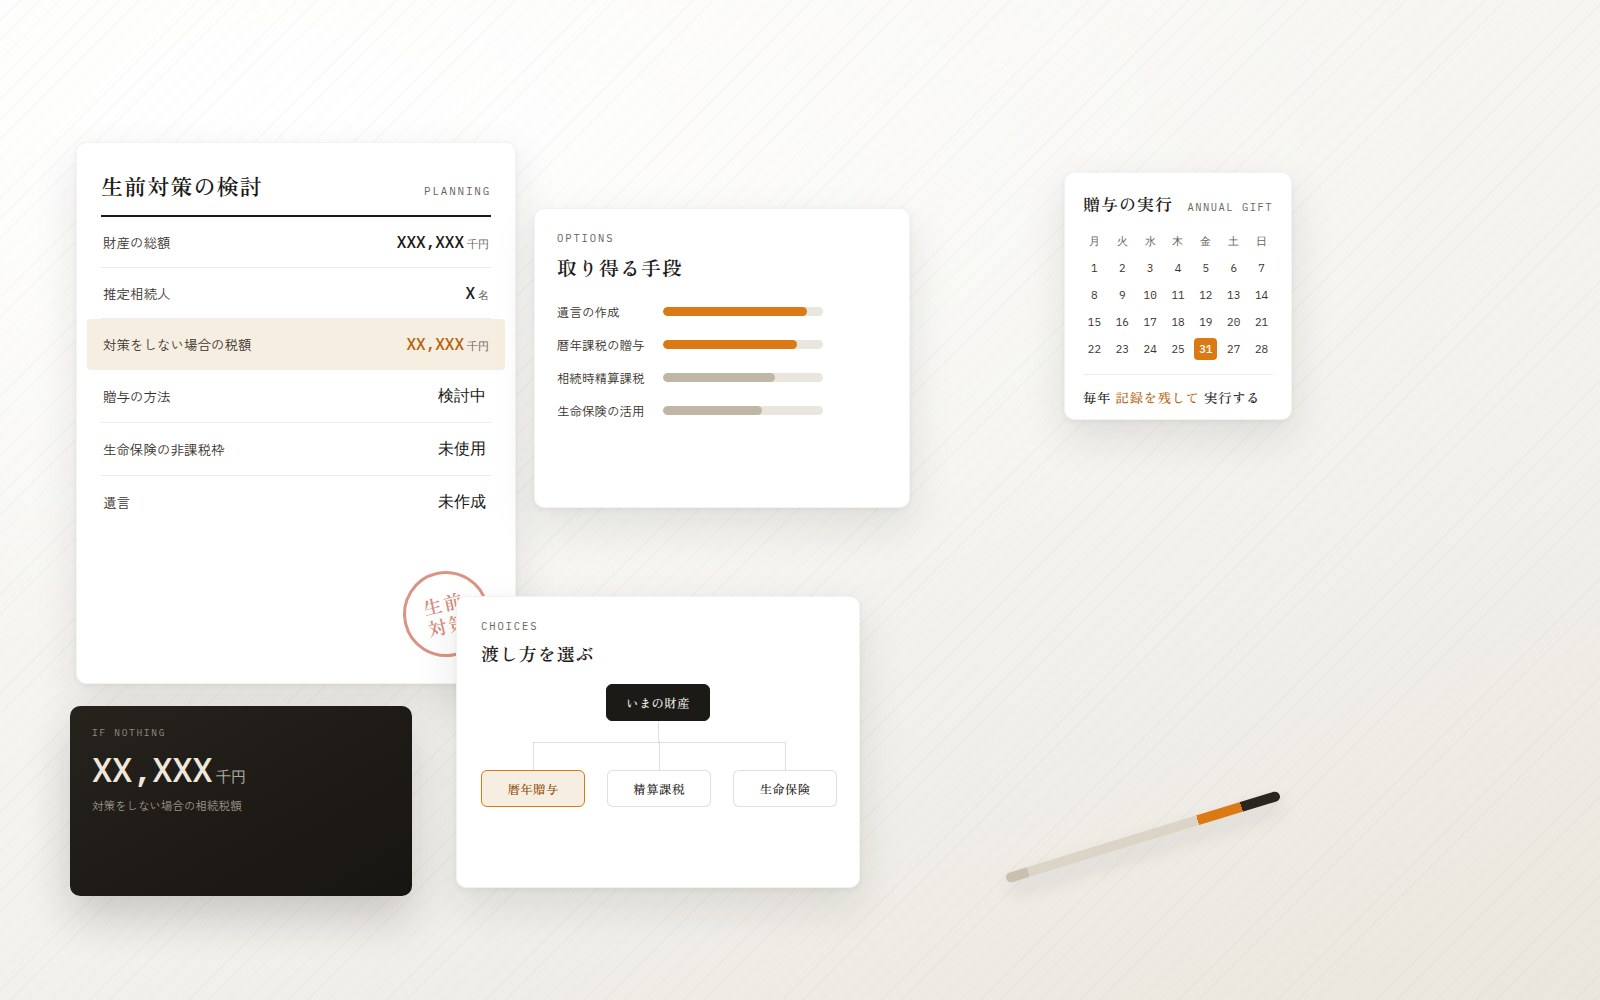
まず、いまの財産と税額を出します
対策を考える前に、何もしなかった場合の税額を出します。ここが分からないまま動いても、効果が測れません。
-
02
贈与の方法を、比べて選びます
暦年課税と相続時精算課税では、向いている状況が違います。ご年齢と財産の中身から、どちらが合うかをご説明します。
-
03
名義の問題を先に片づけます
ご本人が知らない名義の預金は、相続のときに本人の財産として扱われることがあります。早いうちほど整理しやすい論点です。
-
04
分け方まで含めて考えます
自宅のように分けにくい財産があるとき、税額だけを見た対策が争いの種になることがあります。分け方と一緒に設計します。
Options
生前にできることと、
その向き不向き
どれも万能ではなく、ご家族の状況によって向き不向きがあります。組み合わせ方を含めてご提案します。
-
01
暦年課税による贈与
毎年一定額までは贈与税がかからない仕組みです。ただし、相続の前一定期間内の贈与は相続財産に加算されます。この期間は近年の改正で延びているため、始める時期が結果を左右します。
-
02
相続時精算課税
まとまった額を早く移せる一方、選ぶと暦年課税には戻せません。近年の改正で毎年一定額までの控除が設けられ、使いやすさが変わっています。
-
03
生命保険の活用
相続人が受け取る死亡保険金には非課税となる枠があります。納税資金の確保と、遺したい相手に確実に渡す手段として使えます。
-
04
教育資金・住宅取得資金の特例
使いみちを限った贈与には特例があります。適用の期限が定められており、延長や見直しが繰り返されているため、その時点の制度を確認して判断します。
-
05
遺言と遺産分割の設計
税額を下げる対策も、分け方で揉めれば台無しになります。誰に何を遺すかを先に決めておくことが、結果的に一番効きます。
Fees
内容を伺ってから、
金額をお伝えします
生前対策のご相談は、財産の中身とご家族の状況で手間が大きく異なります。当てはまらない料金表をお見せするより、状況を伺ってからお伝えするほうが確かだと考えています。
財産の規模
資産の総額
財産の中身
土地・非上場株式など
評価に手間のかかるもの
ご相談の範囲
試算のみか
実行までご一緒するか
※ 初回のご面談で状況を伺ったのち、総額を明示したお見積りをお出しします。金額にご納得いただいたうえでのご契約となります。遺言書の作成や登記など、法律行為に関する手続きは弁護士・司法書士・公証人の業務です。
※ 法人の税務顧問については、料金ページに売上規模別の金額を掲載しています。
Flow
お問い合わせから、顧問開始まで
何も決まっていない段階で構いません。まず、いまの財産の形を一緒に見るところから始めます。
-
STEP 01
お問い合わせ
ご家族の構成と、気になっていることをお送りください。
-
STEP 02
初回のご面談
オンラインで、財産の内容とご意向を伺います。
-
STEP 03
現状の試算
何もしなかった場合の相続税額をお出しします。
-
STEP 04
対策のご提案
取り得る選択肢を、効果と手間を並べてご説明します。
-
STEP 05
実行のご支援
決めていただいた対策の実行と、その後の見直しをご一緒します。
FAQ
生前贈与・相続対策について、よくあるご質問
まだ相続を考える年齢ではないのですが。
早い段階でのご相談ほど、選べる手が多く残ります。特に贈与は、時間をかけられるかどうかが効果を大きく左右します。何かを決めていただく必要はありません。
毎年110万円までなら贈与税がかからないと聞きました。
暦年課税の基礎控除の話です。ただし、相続の前一定期間内の贈与は相続財産に加算されるため、亡くなる直前の贈与は効果が限られます。また、毎年同じ額を機械的に贈与する形は、まとまった贈与とみなされる可能性が指摘されることがあります。実行の仕方まで含めてご説明します。
子ども名義の口座にお金を入れています。
ご本人が口座の存在を知らず、通帳も印鑑もお持ちでない場合、贈与が成立しておらず、亡くなった方の財産として扱われることがあります。いわゆる名義預金の問題です。早い段階なら整理する方法があります。
自宅しか財産がありません。それでも対策は要りますか。
税額の対策としては限られますが、分け方の設計としては必要です。自宅は分けにくい財産で、相続人が複数いる場合に最も揉めやすいものです。
会社を経営しています。自社株の対策もお願いできますか。
承ります。自社株が財産の中心になる場合は、事業承継としての検討が必要になります。事業承継のページもあわせてご覧ください。
Office
齋藤嘉彦税理士事務所
- 代表者名
- 齋藤 嘉彦(税理士)
- 開業
- 2026年5月
- 所在地
- 〒171-0021 東京都豊島区西池袋2-36-10 ACN池袋ビル5F
- 面談方法
- オンラインでの面談に対応しています。ご来所での面談は承っておりません。
- 対応業務
- 税務顧問、税務申告、相続税申告、株式評価、組織再編、M&A関連財務・税務、事業承継コンサルティング ほか
- 対応エリア
- 東京都23区および近郊のほか、オンライン面談により全国からのご相談に対応します。
Contact
何も決まっていない
段階でご相談ください
何もしなかった場合にどうなるか。それを知るだけでも、判断の材料になります。ご家族の構成と、気になっていることをお聞かせください。
生前贈与・相続対策のご相談を承っています
お問い合わせ→