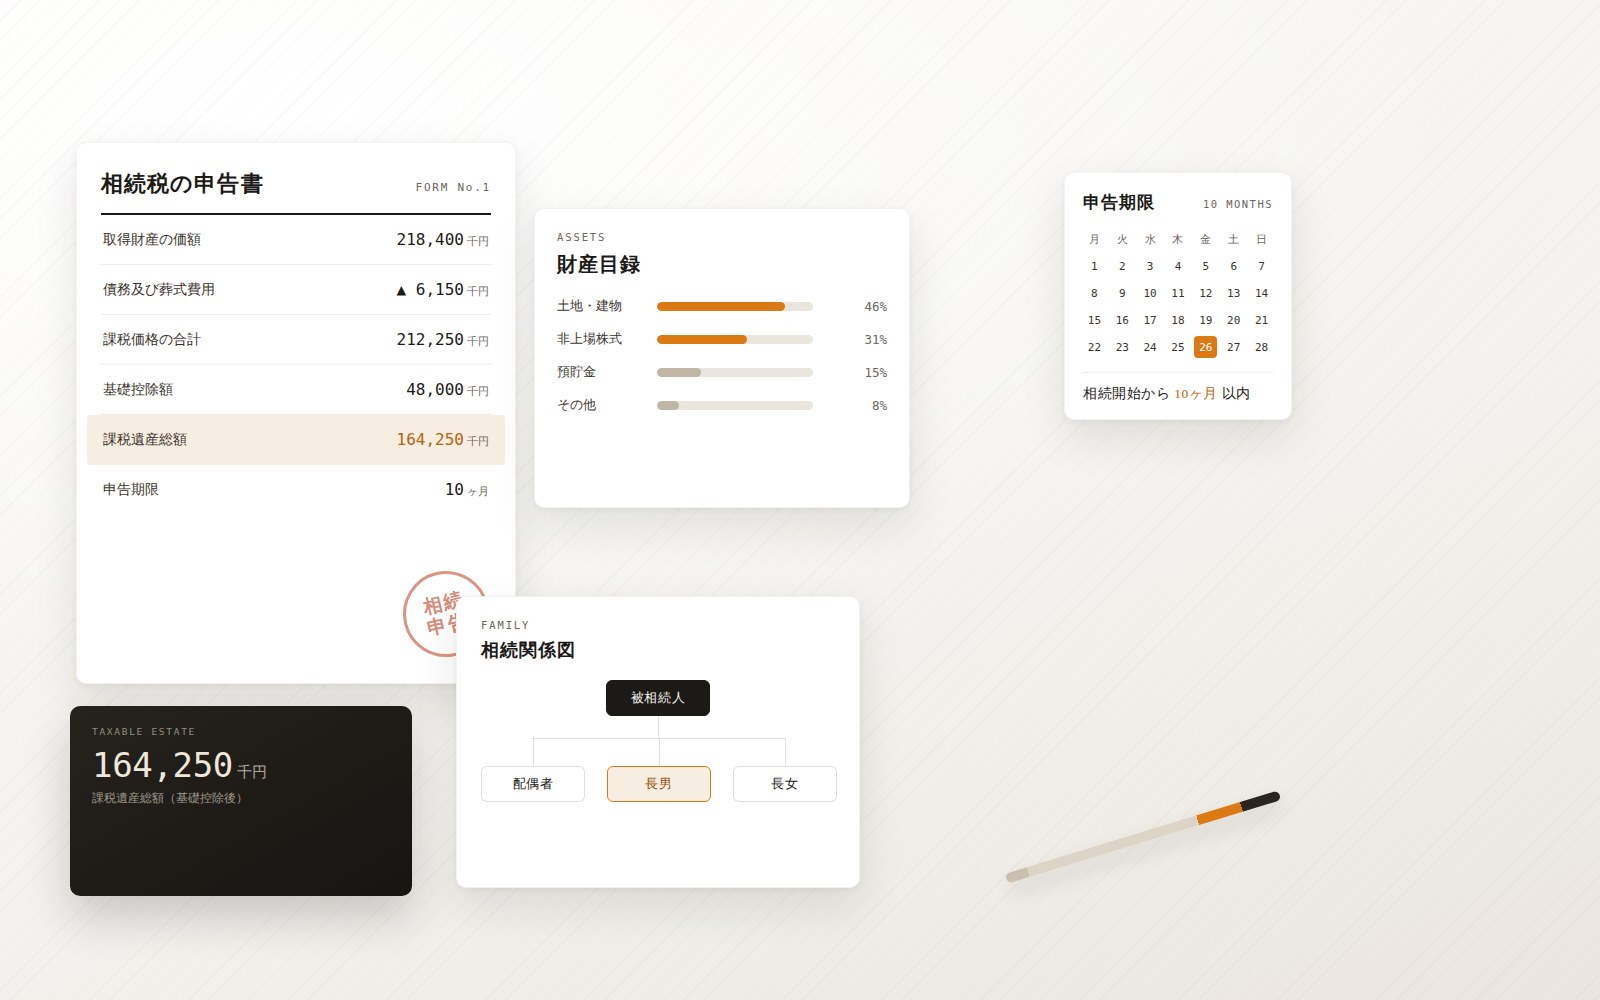
相続税申告のご相談 「何から手をつければいいのか」 その一歩から、ご一緒します
相続税の申告期限は、10ヶ月
いま動き始めれば、選べる手はまだ残っています
Big4税理士法人でオーナー家の相続税申告・自社株評価・事業承継支援に従事した税理士が、池袋を拠点にオンラインでご相談を承ります。土地や非上場株式など、評価の難しい財産を含む相続に対応します。
Concerns
相続が起きたあと、
多くの方がここで止まります
相続の手続きは、人生で何度も経験するものではありません。分からなくて当然の場面ばかりです。
-

そもそも申告が必要なのか
分からない基礎控除を超えるかどうか。まずその判断から始まります。
-
話し合いが
進まないまま時間が経つ分け方が決まらないうちに、期限だけが近づいてくる。
-
土地と自社株が
遺産に含まれている評価の仕方ひとつで、納める税額が変わってしまう。
相続の手続きには、法律で決められた期限があります
期限から逆算して、いま何をすべきかを整理します
Timeline
税務の主な期限は、3つです
相続税の申告・納付は、相続の開始を知った日の翌日から10ヶ月以内。その前に、期限の決まった手続きがいくつかあります。
-
相続開始
被相続人の死亡
以下の期限は、相続の開始があったことを知った日(通常は亡くなった日)を起点に数えます。
-
3ヶ月以内
相続放棄・限定承認
借入や保証債務がある場合の選択肢です。この期限を過ぎると原則として選べなくなります。手続き自体は家庭裁判所への申述となります。
-
4ヶ月以内
準確定申告
亡くなった方に事業所得・不動産所得・譲渡所得など、確定申告が必要な所得があった場合の所得税の申告です。年金や給与のみの方でも必要になることがあります。消費税の課税事業者だった場合は、消費税の準確定申告も同じ期限です。
-
10ヶ月以内
相続税の申告・納付
申告書の提出と納税。配偶者の税額軽減や小規模宅地等の特例は、申告書を提出することが適用の要件です。
- 相続人の確定(戸籍の収集)
- 財産と債務の洗い出し
- 土地・非上場株式などの評価
- 遺産分割協議
- 申告書の作成・提出
※ 期限は「相続の開始があったことを知った日の翌日」から数えます。期限が土日祝にあたる場合は翌開庁日となります。
Our Strength
評価の難しい財産ほど、
差が出ます
-
01
土地・非上場株式の評価に対応します
Big4税理士法人でオーナー向けの相続税申告、自社株の評価、事業承継支援に従事してきました。資料と現況を確認したうえで、適用できる減額の要素を一つずつ確認します。
-
02
二次相続まで見据えて分け方を考えます
今回の税額だけを小さくする分け方が、次の相続で不利になることがあります。配偶者の税額軽減をどこまで使うかを含め、二次相続の試算をお示ししたうえでご判断いただきます。
-
03
会社をお持ちの方の相続に対応します
自社株の評価、役員退職金の扱い、会社への貸付金。法人と個人をまたぐ論点は、法人税務の実務を知っているかどうかで判断の質が変わります。
-
04
オンラインと郵送で、完結します
ご相談はオンラインでの面談、資料のやり取りは郵送とデータで承ります。相続の手続きが重なる時期に、そのうえ事務所へ足を運ぶ負担をおかけしません。
Fees
金額は、面談のあとに
総額でお示しします
相続税申告の報酬は、案件ごとに手間が大きく異なります。当てはまらない料金表をお見せするより、状況を伺ったうえで総額をお伝えするほうが確かだと考えています。
遺産の総額
相続財産の規模
財産の中身
土地・非上場株式など
評価に手間のかかるもの
相続人の人数
関係者の数と
必要な資料の量
※ 初回のご面談で状況を伺ったのち、総額を明示したお見積りをお出しします。金額にご納得いただいたうえでのご契約となります。
※ 法人の税務顧問については、料金ページに売上規模別の金額を掲載しています。
Flow
お問い合わせから、申告・納税まで
はじめてのご相談で契約をお願いすることはありません。まず状況を伺うところから始めます。
-
STEP 01
お問い合わせ
フォームより、相続の状況を簡単にお知らせください。
-
STEP 02
初回のご面談
オンラインで、財産の概要・相続人・期限までの残り時間を確認します。
-
STEP 03
お見積りのご提示
総額を明示したお見積りをお出しします。
-
STEP 04
資料の収集・財産の評価
必要書類を一覧でご案内し、土地や株式を評価します。
-
STEP 05
分け方のご相談・申告書の作成
二次相続の試算もお示ししたうえで、申告書を作成します。
-
STEP 06
申告・納税
税務署へ提出し、納付の方法をご案内します。
FAQ
相続税申告について、よくあるご質問
そもそも相続税の申告は必要ですか。
遺産の総額が基礎控除(3,000万円+600万円×法定相続人の数)を超える場合に、申告が必要になります。また、配偶者の税額軽減や小規模宅地等の特例を使って税額がゼロになる場合も、申告そのものは必要です。判断がつかない段階でご相談いただいて構いません。
期限まであまり時間がありません。間に合いますか。
残り時間によって進め方が変わりますので、まずご連絡ください。資料収集の順番を組み替える、いったん法定相続分で申告して後日修正するなど、取れる方法があります。配偶者の税額軽減や小規模宅地等の特例は、申告書を提出することが適用の要件です。期限を過ぎても期限後申告により適用できる場合はありますが、無申告加算税や延滞税の負担が生じます。
遺産の分け方が決まっていなくても申告できますか。
できます。未分割のまま法定相続分で申告し、分割が決まった段階で修正申告や更正の請求(分割が行われた日の翌日から4ヶ月以内)を行う方法があります。ただし、その場合、配偶者の税額軽減や小規模宅地等の特例は一旦使えません。申告書に「申告期限後3年以内の分割見込書」を添付しておくことで、分割が確定したあとに適用を受けられます。
相続人の間で意見が合っていません。まとめてもらえますか。
遺産分割の交渉や調停は弁護士の業務領域にあたるため、当事務所が代理することはできません。当事務所ができるのは、分け方ごとの税額シミュレーションや、二次相続まで含めた試算をお示しして、判断の材料をご提供することです。
土地の評価はどのように決まるのですか。
路線価等をもとに算出したうえで、形状、間口、接道の状況、利用区分などに応じて減額の要素を検討します。同じ土地でも、どこまで検討するかで評価額は変わります。資料と現況を確認したうえで、適用できる要素を一つずつ検討します。
申告のあと、税務調査が来ることはありますか。
可能性はあります。当事務所では、判断の根拠を書面添付制度も含めて整理し、指摘を受けやすい点は申告の段階で説明できる形にしておきます。調査となった場合の立会いもお引き受けします。
Office
齋藤嘉彦税理士事務所
- 代表者名
- 齋藤 嘉彦(税理士)
- 開業
- 2026年5月
- 所在地
- 〒171-0021 東京都豊島区西池袋2丁目36-10 ACN池袋ビル5F
- 面談方法
- オンラインでの面談に対応しています。ご来所での面談は承っておりません。
- 対応業務
- 相続税申告、株式評価、事業承継コンサルティング、税務顧問、税務申告、組織再編、M&A関連財務・税務 ほか
- 対応エリア
- 東京都23区および近郊のほか、オンライン面談により全国からのご相談に対応します。
Contact
まだ何も決まっていない段階で、
ご相談ください
申告が必要かどうか分からない、期限まで時間がない、財産に土地や自社株がある。どの段階でも構いません。 お問い合わせフォームより、いまの状況をお知らせください。
相続のご相談を承っています
お問い合わせ→